Äkta vs oäkta brf: beskattning som skiljer sig radikalt
Äkta vs oäkta brf: beskattning som skiljer sig radikalt
I en äkta bostadsrättsförening beskattas medlemmar normalt inte för sitt boende. I en oäkta förening kan medlemmen årligen beskattas för en bostadsförmån, och en försäljning av andelen behandlas skattemässigt som försäljning av andel i ett företag. Skillnaden avgör vilka blanketter som gäller, från Skatteverkets K9 till kontrolluppgiften KU31.
Kort sagt:
- Föreningar med mindre än 60 % kvalificerad bostadsverksamhet klassas som oäkta och kan leda till årlig beskattning för bostadsförmån samt skattemässig behandling som aktie- eller företagsandel vid försäljning.
- Skatteverket gör årligen en bedömning baserad på faktisk användning av ytor, inte föreningens stadgar eller marknadsföringen, och en förening kan alltså skifta status från år till år.
- Bostadsförmån i oäkta förening beräknas genom att jämföra medlemsavgiften med marknadshyran, och skatt tas ut med 30 % på 5/6 av förmånen.
- Vid försäljning av andel i en oäkta förening behandlas detta som försäljning av företagsandel, inte som en vanlig bostadsförsäljning, vilket påverkar möjligheten till uppskov.
- Använd automatiserade analysverktyg som Brfrapport för att snabbt identifiera risker för oäkta status innan köpet eller deklarationen, men förstå att en juridisk bedömning gör Skatteverket.
Innehållsförteckning
- Vad skiljer äkta och oäkta brf åt?
- Bostadsförmån i oäkta förening: så räknas den fram
- Beskattning vid försäljning: andel i företag, inte privatbostad
- Checklista före köp eller deklaration: dokument och vanliga fel
- Så hjälper Brfrapport dig att upptäcka oäkta-risker tidigt
- Testa en snabb ekonomisk signal innan du bestämmer dig
- Källor
- Vanliga frågor
Vad skiljer äkta och oäkta brf åt?
Klassificeringen bygger på en enda avgörande gräns: minst 60 % av föreningens verksamhet måste vara kvalificerad bostadsverksamhet för att räknas som ett privatbostadsföretag, alltså en äkta förening. Understiger andelen 60 % blir föreningen oäkta i skattehänseende, oavsett vad stadgarna eller namnet säger.
Bostadsverksamhet betyder i praktiken att lägenheterna upplåts till medlemmar för permanent boende. Det som drar ner andelen är ofta:
- Uthyrda lokaler till butiker, kontor eller restauranger.
- Garage och parkeringsplatser som hyrs ut separat, särskilt till utomstående.
- Kommersiella hyresavtal som ger föreningen en inkomst som inte räknas som bostadsintäkt.
Bedömningen görs vid beskattningsårets slut, inte en gång för alla. En förening som byggt om lokaler till bostäder, eller tvärtom hyrt ut fler ytor kommersiellt, kan alltså glida mellan äkta och oäkta status år från år. Skatteverket har tagit fram en e‑tjänst för att avgöra om en bostadsrättsförening är äkta eller oäkta, byggd just för denna årliga omprövning. Skatteverket lägger dessutom vikt vid hur ytorna faktiskt används, inte vad föreningen kallar sig själv i stadgar eller marknadsföring.
Bostadsförmån i oäkta förening: så räknas den fram
Kärnan i beskattningen är jämförelsen mellan din årsavgift och vad motsvarande lägenhet skulle kosta att hyra på öppna marknaden. Betalar du mindre än marknadshyran har du fått en ekonomisk fördel, och den fördelen är skattepliktig även om inga pengar byter händer kontant. Det är en av de saker som överraskar många medlemmar: skatt kan uppstå trots att ingen utdelning betalats ut.
Beräkningen och rapporteringen följer tre steg:
- Föreningen fastställer skillnaden mellan marknadsmässig hyra och den avgift du faktiskt betalat under året.
- Skatten beräknas enligt 5/6‑regeln, vilket innebär att skatt tas ut med 30 % på 5/6 av bostadsförmånen eller utdelningen.
- Föreningen lämnar kontrolluppgift KU31 till Skatteverket, och du som medlem redovisar samma belopp på blankett K9.
Proffstips: Be styrelsen om en skriftlig sammanställning av hur marknadshyran räknats fram innan du skriver under din deklaration. Om underlaget är svagt eller saknas helt är det en tydlig varningssignal om att föreningens ekonomiska rapportering behöver granskas närmare.
K9 (SKV 2119) är den blankett som gäller för oäkta bostadsföretag. Äldre inkomstår redovisades på den numera utfasande K12, men K9 är den blankett du använder idag för bostadsförmån, utdelning och försäljning.
Beskattning vid försäljning: andel i företag, inte privatbostad
Säljer du en andel i en oäkta förening behandlas transaktionen skattemässigt som försäljning av andel i en ekonomisk förening eller ett aktiebolag, inte som en vanlig bostadsförsäljning. Det är en stor skillnad mot en äkta privatbostadsrätt, där du normalt kan skjuta upp beskattningen av vinsten genom uppskov vid köp av ny bostad. Den möjligheten finns inte på samma sätt för andelar i oäkta föreningar.
Omkostnadsbeloppet, det du får dra av mot försäljningspriset, påverkas av flera poster som är lätta att missa:
- Ursprungligt inköpspris och mäklararvoden vid köpet.
- Kapitaltillskott som betalats in till föreningen under innehavstiden.
- Dokumenterade förbättringsutgifter, till skillnad från löpande reparationer och underhåll som normalt inte får räknas in.
Spara alla kvitton och avräkningsnotor från köpet, liksom föreningens besked om kapitaltillskott, redan innan du sätter bostaden till försäljning. Både köpare och säljare hänvisas till samma formella ram: blankett K9 för deklarationen och Skatteverkets vägledning för själva bedömningen av föreningens status.
Checklista före köp eller deklaration: dokument och vanliga fel
Innan du skriver på ett köpekontrakt eller lämnar din deklaration bör du gå igenom fyra dokument systematiskt:
- Den senaste årsredovisningen, med särskilt fokus på fördelningen mellan bostads- och lokalyta.
- Underlag för hyresintäkter från lokaler och garage, så du kan se hur stor del av intäkterna som kommer från annat än boende.
- Kopior av gällande hyreskontrakt med externa hyresgäster.
- Föreningens redovisning av kapitaltillskott, separat från den löpande årsavgiften.
De vanligaste felen uppstår när någon utgår från en gammal årsredovisning i stället för den senaste, blandar ihop kapitaltillskott med vanlig avgift i beräkningen, eller felaktigt drar av reparationskostnader som om de sänkte marknadshyran. Ingen av dessa poster ska påverka beräkningen på det sättet, enligt Skatteverkets vägledning om kapitaltillskott och årsredovisning.
Proffstips: Fråga alltid efter ytfördelningen i kvadratmeter, inte bara i procent. En förening som säger “cirka 65 % bostäder” kan ligga farligt nära 60‑procentsgränsen, och en enda ombyggd lokal kan flytta den över eller under linjen nästa år.
Så hjälper Brfrapport dig att upptäcka oäkta-risker tidigt
En AI-driven genomgång av en årsredovisning kan snabbt flagga mönster som tyder på oäkta status: ovanligt höga intäkter från lokaler och garage i förhållande till bostadsintäkterna, avgiftsnivåer som avviker starkt från jämförbara föreningar, eller en osedvanligt låg andel bostadsyta i förhållande till total yta. Sådana signaler är precis det som Brfrapport är byggt för att lyfta fram direkt i en rapport.
En flaggad signal betyder inte att föreningen med säkerhet är oäkta. Den betyder att du bör gräva vidare, med föreningens egen redovisning eller med hjälp av en revisor eller skatterådgivare, innan du fattar beslut om köp eller deklaration. En analysrapport ger dig riktningen. Den juridiska prövningen av en enskild förenings status gör Skatteverket, inte ett automatiserat verktyg.
Testa en snabb ekonomisk signal innan du bestämmer dig
Att vänta på att en mäklare eller revisor ska hinna gå igenom en hel årsredovisning tar tid du inte alltid har, särskilt när ett bud ska läggas inom dagar.

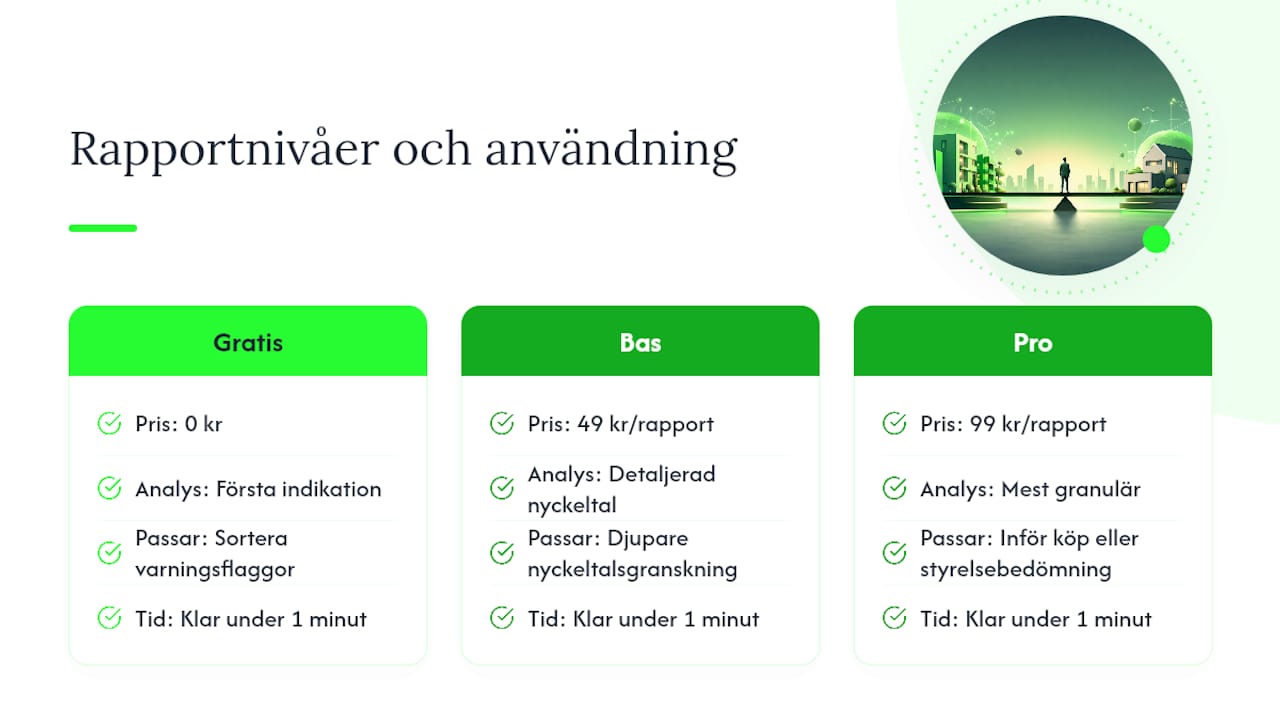
Brfrapport erbjuder tre nivåer beroende på hur djup analysen behöver vara. Gratis Signaler kostar 0 kr och ger dig en första indikation på föreningens ekonomiska hälsa, bra när du snabbt vill sortera bort uppenbara varningsflaggor. Bas kostar 49 kr per rapport och passar när du vill ha en mer detaljerad genomgång av nyckeltal. Pro kostar 99 kr per rapport och ger den mest granulära analysen, lämplig inför ett faktiskt köpbeslut eller när en styrelse vill dokumentera sin bedömning. Alla nivåer och exakta priser hittar du på prissidan, och du kan söka fram en specifik förening direkt via rapportverktyget.
Ingen bindningstid krävs, och rapporten är klar på under en minut. Vid komplicerade fall, en gränsdragning nära 60‑procentsregeln eller en pågående ombyggnad som kan ändra statusen, bör en rapport ses som ett underlag inför samtalet med revisor, inte som ett substitut för den prövningen.
Källor
Innan du deklarerar eller lägger ett bud, gå igenom dessa officiella källor själv:
- Ta reda på om bostadsrättsföreningen är äkta eller oäkta | Skatteverket
- Rättslig vägledning — hantering av kapitaltillskott och årsredovisning (Skatteverket)
Vill du gå djupare in på vilka dokument du bör begära före ett köp, finns en genomgång av krav och underlag för äkta bostadsrättsförening med konkreta exempel på vad 60‑procentsregeln innebär i praktiken.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Vanliga frågor
Hur beskattas en oäkta bostadsrättsförening?
Medlemmar i en oäkta förening kan beskattas årligen för bostadsförmån om årsavgiften understiger marknadshyran, med 30 % skatt på 5/6 av förmånen. Föreningen lämnar kontrolluppgift KU31 och medlemmen deklarerar beloppet på K9.
Vad är skillnaden mellan en äkta och en oäkta bostadsrättsförening?
En äkta förening har minst 60 % kvalificerad bostadsverksamhet, och medlemmarna beskattas normalt inte för själva boendet. En oäkta förening ligger under den gränsen, ofta på grund av lokaler eller garage som hyrs ut kommersiellt, och medlemmarna kan då beskattas för en bostadsförmån varje år.
Vad är nackdelen med en oäkta bostadsrättsförening?
Nackdelen är dubbel: medlemmen kan få en löpande skatt på skillnaden mellan avgift och marknadshyra, och vid en försäljning behandlas andelen som en andel i ett företag utan automatisk rätt till uppskov. Det gör både det löpande boendet och en framtida försäljning dyrare i skatt jämfört med en äkta förening.
Hur beskattas en bostadsrättsförening egentligen?
Det beror helt på om föreningen klassas som äkta eller oäkta enligt Skatteverkets bedömning, som görs vid varje beskattningsårs slut. En snabb kontroll av föreningens ekonomiska rapport, till exempel via Brfrapport, kan ge dig en tidig signal om vilken kategori en specifik förening troligen tillhör.
Rekommendationer
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu