Amorteringsplan för brf: så mycket bör föreningen amortera
Amorteringsplan för brf: så mycket bör föreningen amortera
En rimlig riktlinje är att en bostadsrättsförening amorterar cirka 1–2 % av sina lån per år, och många rådgivare förespråkar 2 % som norm. Det ger föreningen marginal inför framtida renoveringar utan att pressa avgifterna. Tre saker att göra direkt: kontrollera att amorteringstakten matchar underhållsplanen, säkra en likvid buffert på minst tre månaders utgifter, och sprid låneförfallen så att bara ett lån löper ut per år.
Kort sagt:
- En amortering på 1–2 % per år är rekommenderad för att minska räntekänsligheten och skapa utrymme för framtida renoveringar.
- Amorteringstakten bör baseras på föreningens sparande per kvadratmeter och behovet av underhållsplanens investeringar de kommande fem till tio åren.
- Nybildade föreningar måste följa regulatoriska krav på amorteringsplaner för de tre första åren, medan äldre föreningar bör anpassa amorteringen efter byggnadens faktiska livslängd.
- Att sprida låneförfallen och ha en likvid buffert på minst tre till sex månaders driftskostnader minskar risken för likviditetsproblem.
- Med hjälp av AI-analysverktyg kan styrelsen och säljare lättare bedöma en förenings amorteringsmönster och säkerställa korrekt dokumentation inför årsstämman eller försäljning.
Innehållsförteckning
- Rekommenderad amorteringstakt i en brf och varför den spelar roll
- Vad Boverket kräver av amorteringsplanen i den ekonomiska planen
- Så påverkar amorteringar din skatt vid försäljning av bostadsrätten
- Så sprider styrelsen låneförfall och bygger en trygg buffert
- Exempel på amorteringsplan: enkel kalkyl för 1 % och 2 %
- Brfrapports perspektiv: vanliga misstag vi ser i årsredovisningar
- Så kan Brfrapport hjälpa dig granska en förenings amorteringsplan
- Källor
- Vanliga frågor
Rekommenderad amorteringstakt i en brf och varför den spelar roll
De flesta bankrådgivare som arbetar med bostadsrättsföreningar landar på samma tumregel: amortera minst 1–2 % av lånestocken årligen, och gärna 2 % om ekonomin tillåter det. Handelsbankens rådgivning till bostadsrättsföreningar lyfter en rekommenderad amorteringstakt som utgångspunkt för en sund amorteringsplan.
Varför just den takten? Ett lån som aldrig amorteras blir extremt känsligt för ränteförändringar. Höjs boräntan med en procentenhet på ett stort lån slår det direkt igenom på boendeavgifterna, ofta med kort varsel för medlemmarna. Amortering fungerar som en stötdämpare: varje krona som betalas av minskar räntekostnaden framöver och skapar utrymme att ta nya lån vid stambyten eller fasadrenoveringar.
Amorteringstakten hänger också ihop med hur mycket föreningen sparar per kvadratmeter bostadsyta. Det nyckeltalet är obligatoriskt i årsredovisningen, och flera branschkällor pekar på 250–350 kr per kvadratmeter som ett rimligt jämförelsevärde, även om exakt nivå alltid bör anpassas efter föreningens egen underhållsplan.
Praktiskt innebär det att styrelsen bör se på tre saker samtidigt innan amorteringstakten fastställs:
- Hur stor andel av lånestocken utgörs av rörlig ränta, och hur känslig är föreningen för en räntehöjning.
- Vad underhållsplanen kräver i investeringar de kommande fem till tio åren.
- Hur sparandet per kvadratmeter ser ut jämfört med jämförbara föreningar i samma område.
En förening som redan sparar över 250 kr per kvadratmeter och har en välfinansierad underhållsplan kan ofta hålla sig nära 1 %. En förening med tunn buffert och stora renoveringar framför sig bör snarare sikta mot 2 % eller mer.
Vad Boverket kräver av amorteringsplanen i den ekonomiska planen
Amorteringsplanen är inte bara ett internt önskemål från styrelsen. För nybildade bostadsrättsföreningar är den ett formellt krav i den ekonomiska planen, och reglerna sätter faktiska gränser för hur amorteringen får se ut.
- Amorteringsplan för de första tre åren. Boverkets föreskrifter om finansieringsplanen kräver att en nybildad förening redovisar amorteringstakten för sina första tre verksamhetsår i den ekonomiska planen.
- Amorteringstiden får inte överstiga byggnadens vägda livslängd. Lånet ska i princip vara återbetalat innan de byggnadskomponenter det finansierat är förbrukade. Ett lån som finansierar ett nytt tak kan alltså inte löpa på femtio år om taket beräknas hålla trettio.
- Markvärdet räknas separat. Vid beräkning av tillåten amorteringstid måste föreningen skilja ut den del av lånet som avser markvärde, eftersom den vägda livslängdsgränsen i praktiken bara gäller den del av lånet som ligger över markvärdet.
Kravet gäller formellt vid nybildning, men samma logik bör styra alla amorteringsbeslut senare i föreningens liv. En amorteringsplan exempel som utgår från byggnadens faktiska komponenter, snarare än ett godtyckligt procenttal, håller bättre över tid och är lättare att motivera för medlemmarna på en stämma.
Så påverkar amorteringar din skatt vid försäljning av bostadsrätten
Det här är den del av amorteringsplanen som säljare ofta missar helt, och det kan kosta tiotusentals kronor i onödig skatt.
När en bostadsrättsförening amorterar sina lån ökar medlemmarnas andel av föreningens nettoförmögenhet, även om ingen enskild medlem betalar in en krona extra. Skatteverket behandlar detta som ett så kallat kapitaltillskott, och det ger säljaren rätt till avdrag vid en framtida försäljning.
Statistiken kort: enligt Skatteverkets vägledning om kapitaltillskott får säljaren normalt dra av bostadsrättens andel av de amorteringar föreningen gjort, men bara för den period säljaren själv har ägt bostadsrätten. Insatsen vid upplåtelsen räknas inte som ett sådant tillskott, vilket ofta förväxlas i praktiken.
Tre saker styrelsen bör tänka på för att underlätta för medlemmarna:
- Innehavstiden räknas strikt från förvärv till avyttring, vilket avgör vilka amorteringsår som får räknas in.
- Föreningen behöver kunna redovisa exakt hur mycket som amorterats år för år, inte bara den totala lånestocken.
- Underlaget används av mäklare och köpare vid KU55-blanketten, kontrolluppgiften som Skatteverket kräver vid överlåtelse.
En förening som för löpande register över sina amorteringar gör livet enklare för varje säljande medlem, och minskar risken för tvister om vad som egentligen skett under innehavstiden.
Så sprider styrelsen låneförfall och bygger en trygg buffert
En bra amorteringsplan handlar inte bara om hur mycket som betalas av, utan om när lånen förfaller och hur mycket kontanter föreningen har i reserv den dagen.
Handelsbankens rådgivare varnar särskilt för att låta flera stora lån förfalla samtidigt. Om hela lånestocken ska omförhandlas mitt i en räntetopp kan föreningen tvingas acceptera betydligt sämre villkor än om förfallen legat utspridda. Rekommendationen är att sprida lånen så att inte för många lån förfaller samtidigt, och att använda tillfället vid varje förfall till en extra amortering om likviditeten tillåter det.
Praktiska riktlinjer för styrelsen att arbeta efter:
- Kartlägg samtliga lån med förfallodatum, ränta och bindningstid i ett dokument som uppdateras varje år.
- Sätt ett mål för likvid buffert på minst tre till sex månaders driftskostnader, mer om föreningen har rörliga räntor.
- Jämför bufferten mot sparande per kvadratmeter snarare än ett absolut kronbelopp, eftersom det gör jämförelser mellan år och mellan föreningar mer rättvisande.
- Synka amorteringstakten med underhållsplanens tidshorisont: ett stambyte om fem år kräver en annan amorteringstakt än ett som ligger tjugo år bort.
Det finns också en mer offensiv variant som några föreningar använder vid större renoveringsprojekt. Handelsbanken beskriver principen att ta upp ett öronmärkt lån för själva projektet och amortera bort det så snart utbetalningen är klar, vilket maximerar det indirekta kapitaltillskottet medlemmarna får tillgodo.
Proffstips: Ta upp amorteringsplanen som en egen punkt på årsstämman, separat från budgeten. Medlemmar förstår och accepterar amortering mycket bättre när den kopplas tydligt till kommande underhållsbehov, i stället för att gömmas i en rad i resultaträkningen.
Beslut om amorteringstakt bör alltid protokollföras med motivering, både för att underlätta revisorns granskning och för att ge framtida styrelser en tydlig linje att följa. En amorteringstakt som ändras varje år utan förklaring gör det svårt för köpare att bedöma föreningens ränterisk inför ett köp.
Exempel på amorteringsplan: enkel kalkyl för 1 % och 2 %
En amorteringsplan behöver inte vara komplicerad för att vara användbar. Fyra sifferuppgifter räcker för att bygga en enkel modell: total lånestock, genomsnittlig ränta, bostadsyta i kvadratmeter och underhållsplanens närmaste stora investering.
- Samla in lånestock, ränta och yta från senaste årsredovisningen.
- Räkna ut amorteringsbelopp vid 1 % respektive 2 % av lånestocken.
- Jämför resultatet mot underhållsplanens behov de kommande fem åren.
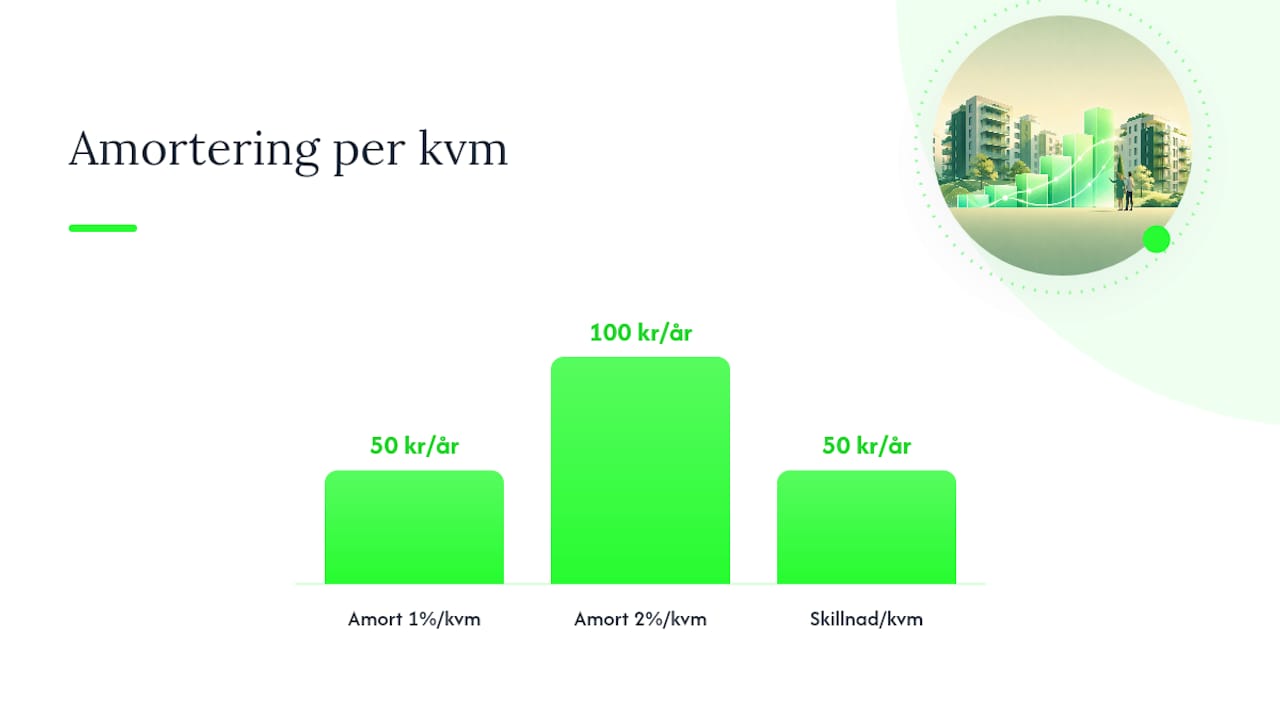
Ett exempel med en förening som har 20 000 000 kr i lån och 4 000 kvadratmeter bostadsyta:
Notera att sparande per kvadratmeter i tabellen bara avser amorteringsdelen, inte föreningens totala reservering till underhåll. Vid en försäljning är det skillnaden mellan de två scenarierna som avgör hur stort kapitaltillskott en säljande medlem kan räkna in, eftersom en högre amorteringstakt ger en större andel att fördela på lägenheterna över tid.
Brfrapports perspektiv: vanliga misstag vi ser i årsredovisningar
Det vanligaste misstaget är att styrelser sätter amorteringstakten utifrån vad som “känns rimligt” i stället för att räkna på underhållsplanen och räntekänsligheten. Många föreningar amorterar för lite ett år och för mycket nästa, utan tydlig linje. AI-drivna analyser av årsredovisningar gör det möjligt att jämföra amorteringsmönster mot liknande föreningar och upptäcka avvikelser innan de blir problem.
— Brf
Så kan Brfrapport hjälpa dig granska en förenings amorteringsplan
Brfrapport är alternativet till att själv gräva igenom flera års årsredovisningar för att bedöma om en förenings amorteringsplan håller måttet. Plattformen analyserar föreningens siffror med AI och levererar en färdig rapport på under en minut, med nyckeltal som sparande per kvadratmeter, skuldsättning och amorteringstakt satta i ett sammanhang du faktiskt förstår.

Det är särskilt användbart i två situationer: inför en årsstämma, när styrelsen eller medlemmarna vill se hur amorteringstakten står sig mot jämförbara föreningar, och vid en försäljning, när underlaget till KU55 och kapitaltillskott behöver vara tydligt dokumenterat. Du kan börja med en kostnadsfri första analys och gå vidare till betalversioner för djupare granskning om du vill få en mer detaljerad rapport om en enskild förening. Vill du jämföra två föreningar mot varandra, eller bara se vad en rapport innehåller innan du bestämmer dig, kan du se prissida och beställa en rapport direkt på webbplatsen.
Källor
Vill du gå på djupet finns Boverkets föreskrifter om ekonomisk plan, Skatteverkets ställningstagande om kapitaltillskott och Handelsbankens vägledning för brf-amortering. Tillsammans ger de både det juridiska ramverket och den praktiska rådgivningen bakom siffrorna i denna artikel.
- Hur ska bostadsrättsföreningar tänka kring amortering? | Handelsbanken
- Ekonomisk plan – finansieringsplanen | Boverket
- Skatteverkets vägledning om kapitaltillskott och amortering (2026)
- Hur mycket bör en BRF generera till framtida kostnader? | Tidningen Balans
Vanliga frågor
Hur mycket ska en brf amortera per år?
Tumregeln är 1–2 % av lånestocken årligen, och många rådgivare rekommenderar 2 % för att skapa utrymme inför kommande renoveringar. Rätt nivå beror på underhållsplanens behov och hur känslig föreningen är för ränteförändringar.
När gäller ett amorteringskrav på 1 % för en brf?
För nybildade föreningar är kravet i stället att en amorteringsplan för de tre första åren ska ingå i den ekonomiska planen enligt Boverkets regler, medan 1–2 % är en branschrekommendation snarare än ett lagkrav.
Vilken ränta får en bostadsrättsförening?
Räntan varierar mellan föreningar beroende på belåningsgrad, ekonomi och bindningstid, och sätts individuellt av varje bank. En förening med hög amorteringstakt och stabil ekonomi förhandlar ofta till sig bättre villkor än en förening med tunn buffert och hög skuldsättning.
Hur påverkar amorteringar min skatt om jag säljer bostadsrätten?
Du kan normalt göra avdrag för bostadsrättens andel av de amorteringar föreningen gjort under din egen innehavstid, enligt Skatteverkets vägledning. Uppgifterna hämtas från föreningens KU55-underlag, vilket gör god dokumentation avgörande vid en försäljning.
Hur vet jag om en förenings amorteringsplan är sund innan jag köper?
Jämför amorteringstakten mot sparande per kvadratmeter och mot föreningens underhållsplan, inte bara mot den totala lånesumman. Med Brfrapport kan du få en färdig analys av en förenings ekonomi, inklusive amorteringsmönster, innan du lägger ett bud.
Rekommendationer
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu