Belåningsgrad brf: vad är normalt? Skuld per kvm per län
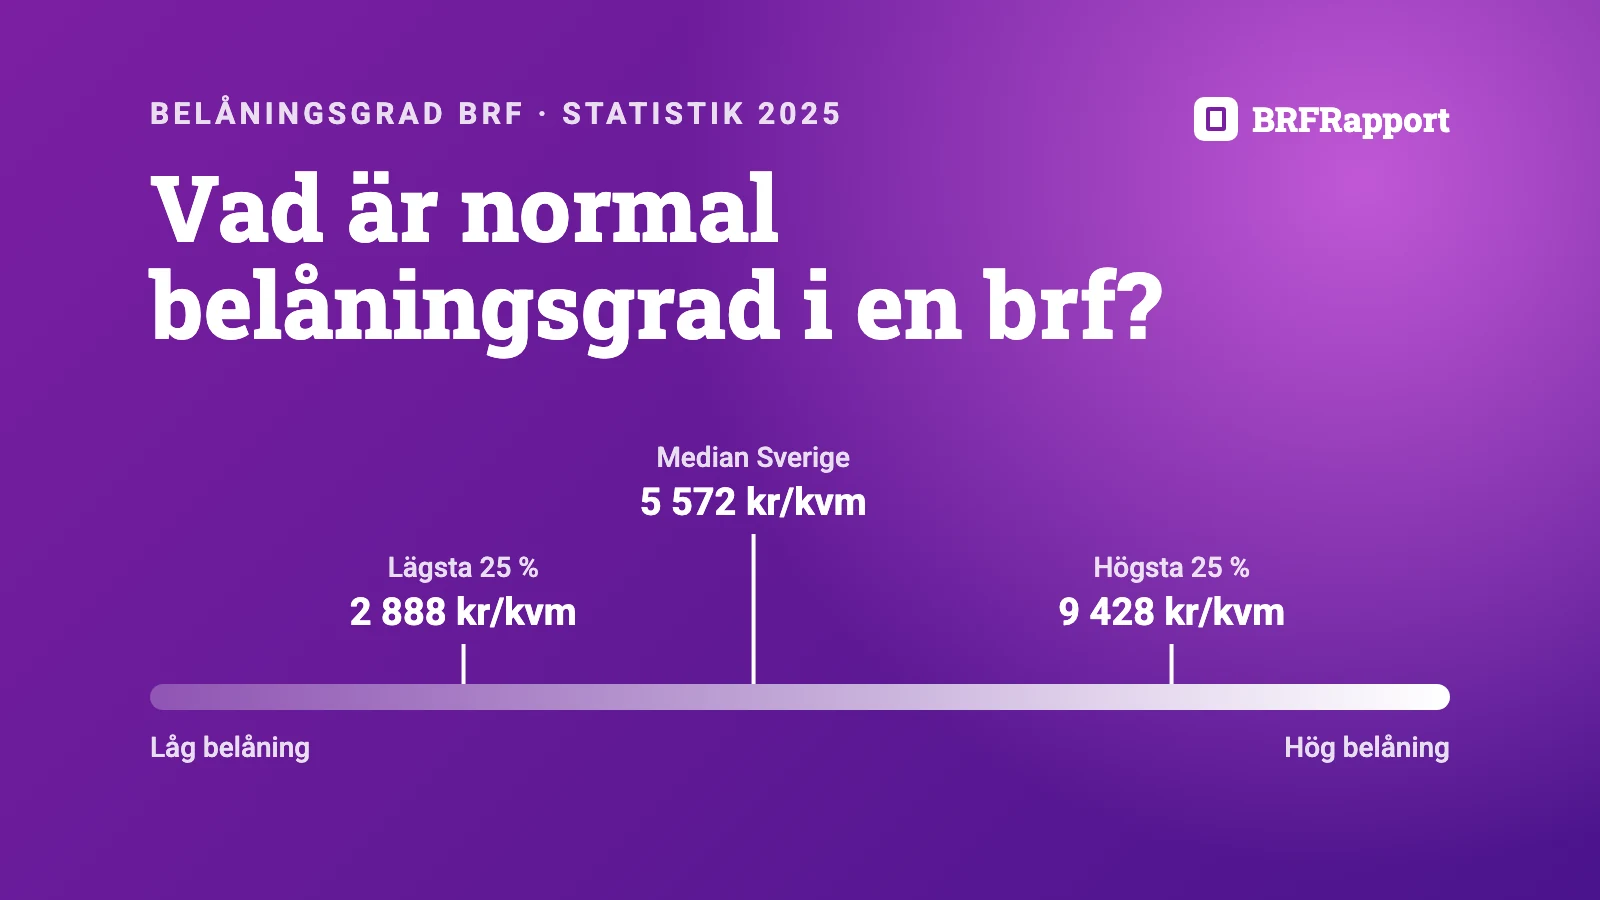
Kort svar: belåningsgrad i en brf betyder oftast föreningens lån per kvadratmeter. Medianen var 5 572 kronor per kvadratmeter i årsredovisningarna för 2025 som kommit in hittills (n = 12 379, BRFRapport 5 november 2026). Hälften av föreningarna låg mellan 2 888 och 9 428 kronor. Det officiella nyckeltalet heter skuldsättning per kvadratmeter.
Vad är belåningsgrad i en brf?
Belåningsgrad i en brf är inget lagstadgat begrepp. Ordet står inte bland nyckeltalen i årsredovisningslagen, och det används på två sätt:
- Lån per kvadratmeter. Föreningens räntebärande skulder delade med ytan, i kronor. Det är så ordet oftast används om en brf, och det är samma sak som belåning per kvm och skuldsättning per kvadratmeter.
- Lån i procent av fastighetens värde. Så fungerar belåningsgrad på ett bolån, och så används ordet ibland också om föreningens fastighet.
Belåningsgraden på ditt eget bolån är något annat. Den är enligt lagen om begränsning av bostadskrediter det totala kreditbeloppet i förhållande till bostadens marknadsvärde. Sedan den 1 april 2026 får den vara högst 90 procent vid köp av en ny bostad. Över 50 procent ska lånet amorteras med minst 1 procent per år och över 70 procent med minst 2 procent (Finansinspektionen, proposition 2025/26:119).
Föreningens lån ingår inte i den uträkningen. Lånen är föreningens gemensamma skuld, och räntan och amorteringen betalas med medlemmarnas årsavgifter. Ju högre skulden är, desto mer av avgiften går till banken.
Varför är skuld per kvm ett bättre mått än belåningsgrad i procent?
Skuld per kvadratmeter är bättre för dig som köpare eftersom det finns i årsredovisningen, räknas lika i alla föreningar och går att omsätta direkt i kronor på avgiften. Belåningsgrad i procent saknar de egenskaperna:
- Alla föreningar måste redovisa skuld per kvm. Sedan räkenskapsår som började efter den 31 december 2022 ska nyckeltalet finnas i förvaltningsberättelsen (årsredovisningslagen 6 kap. 3 a §), beräknat enligt BFNAR 2023:1. Någon motsvarande skyldighet finns inte för belåningsgrad i procent.
- Fastighetens marknadsvärde finns oftast inte i årsredovisningen. Det bokförda värdet bygger på vad fastigheten en gång kostade, minus avskrivningar, och taxeringsvärdet ska motsvara cirka 75 procent av marknadsvärdet två år före taxeringsåret. Procenten beror alltså på vilket värde du väljer.
- Procenten döljer räntekostnaden. Två föreningar med 8 000 kronor i skuld per kvadratmeter betalar lika mycket ränta per kvadratmeter vid samma ränta. Om fastigheten är värd 80 000 kronor per kvadratmeter i den ena och 20 000 i den andra blir belåningsgraden 10 respektive 40 procent, trots samma räntekostnad. Exemplet är påhittat för att visa räkningen.
Soliditet, alltså andelen eget kapital, har samma svaghet eftersom den bygger på bokförda värden. Läs mer i guiden om soliditet i en brf.
Hur beräknas belåningsgraden i en brf?
Belåningsgraden per kvadratmeter beräknas genom att föreningens räntebärande skulder på balansdagen delas med ytan. Bokföringsnämnden (BFN) bestämmer hur nyckeltalet räknas, i det allmänna rådet BFNAR 2023:1. Det finns två varianter, och föreningen ska redovisa båda:
| Nyckeltal | Skulder | Yta |
|---|---|---|
| Skuldsättning per kvm | räntebärande skulder på balansdagen | all yta upplåten med bostadsrätt och hyresrätt, även lokaler och garage |
| Skuldsättning per kvm upplåten med bostadsrätt | räntebärande skulder på balansdagen | bara yta upplåten med bostadsrätt |
BFN:s räkneexempel: en förening har 100 miljoner kronor i lån, 12 500 kvadratmeter bostäder upplåtna med bostadsrätt och dessutom 300 kvadratmeter kontor och 2 000 kvadratmeter garage som hyrs ut. Skuldsättningen per kvadratmeter blir 6 757 kronor (100 miljoner ÷ 14 800 kvadratmeter). Räknat bara på bostadsrättsytan blir den 8 000 kronor (100 miljoner ÷ 12 500 kvadratmeter).
Två saker som många guider missar:
- Alla räntebärande skulder ingår, inte bara de långfristiga. Lån som ska betalas eller omförhandlas inom ett år redovisas ofta bland de kortfristiga skulderna. Räknar du bara på raden långfristiga skulder kan du få en för låg siffra.
- Vilken yta som används spelar stor roll. Har föreningen många uthyrda lokaler är skulden per bostadsrättskvadratmeter klart högre än skulden per kvadratmeter totalt. För dig som köper en bostadsrätt är det andra nyckeltalet ofta det mest talande, men lokalernas hyresintäkter hjälper också till att betala räntan.
Vill du räkna själv: hämta de räntebärande skulderna i noten om skulder till kreditinstitut och ytan i förvaltningsberättelsen. Mer om vilka poster som räknas finns i guiden om räntebärande skulder i en brf.
Vad är normal belåningsgrad i en brf? Statistik för 2025
Normal belåningsgrad i en brf var 5 572 kronor per kvadratmeter 2025, mätt som median i Sverige. Det finns ingen officiell gräns för vad som är hög eller låg belåning. Jämför därför med andra föreningar och med årsredovisningar för samma räkenskapsår, eftersom räntor och avgifter har ändrats mycket mellan åren.
Så här fördelade sig skuldsättningen per kvadratmeter i de årsredovisningar för räkenskapsåret 2025 som hade kommit in till BRFRapports databas den 5 november 2026. Årsredovisningar kommer in löpande, så siffrorna kan ändras något.
| 2025 | Föreningar | Lägsta 25 % under | Median | Högsta 25 % över | Över 10 000 kr |
|---|---|---|---|---|---|
| Hela Sverige | 12 379 | 2 888 kr | 5 572 kr | 9 428 kr | 22 % |
| Stockholms län | 4 776 | 3 256 kr | 6 057 kr | 9 369 kr | 21 % |
| Stockholms kommun | 2 718 | 2 606 kr | 4 765 kr | 7 722 kr | 13 % |
| Göteborgs kommun | 716 | 3 598 kr | 5 973 kr | 8 928 kr | 19 % |
| Malmö kommun | 428 | 3 068 kr | 5 730 kr | 8 563 kr | 18 % |
Några saker som syns i siffrorna:
- Drygt hälften av föreningarna, 54,9 procent, hade mer än 5 000 kronor i skuld per kvadratmeter. En gräns på 5 000 kronor för "låg belåning" betyder alltså att drygt hälften av föreningarna inte räknas som lågt belånade.
- Över 15 000 kronor är ovanligt: 1,6 procent av föreningarna i landet låg där 2025.
- Stockholms kommun ligger lägre än länet som helhet. Medianen i kommunen var 4 765 kronor, i hela länet 6 057 kronor. Kommunsiffrorna gäller bara själva kommunen: förortskommuner som Nacka, Solna och Sundbyberg räknas i länet men inte i Stockholms kommun.
Belåningsgrad per län 2025
| Län | Föreningar | Median 2025 |
|---|---|---|
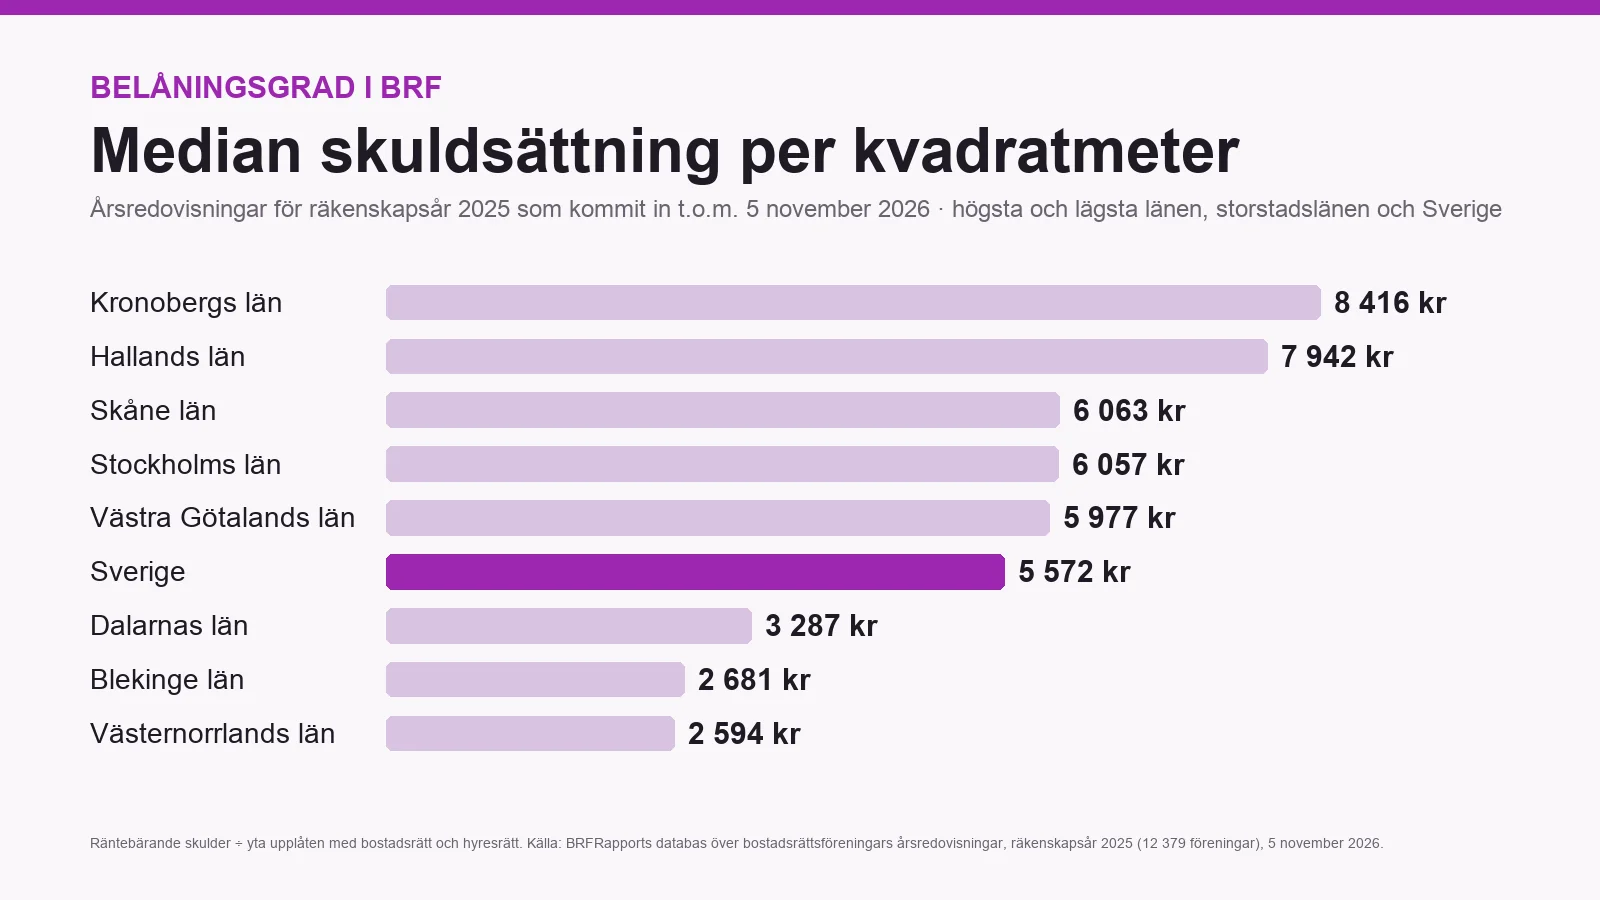
| Kronobergs län | 132 | 8 416 kr |
| Hallands län | 204 | 7 942 kr |
| Skåne län | 1 547 | 6 063 kr |
| Stockholms län | 4 776 | 6 057 kr |
| Västra Götalands län | 1 641 | 5 977 kr |
| Gotlands län | 68 | 5 897 kr |
| Uppsala län | 593 | 5 853 kr |
| Södermanlands län | 354 | 5 242 kr |
| Örebro län | 204 | 4 975 kr |
| Västerbottens län | 248 | 4 822 kr |
| Jämtlands län | 220 | 4 798 kr |
| Värmlands län | 273 | 4 761 kr |
| Östergötlands län | 416 | 4 464 kr |
| Kalmar län | 175 | 4 318 kr |
| Västmanlands län | 322 | 4 224 kr |
| Jönköpings län | 248 | 4 183 kr |
| Norrbottens län | 139 | 3 541 kr |
| Gävleborgs län | 258 | 3 415 kr |
| Dalarnas län | 199 | 3 287 kr |
| Blekinge län | 55 | 2 681 kr |
| Västernorrlands län | 172 | 2 594 kr |
I län med få föreningar, som Blekinge och Gotland, kan ett fåtal föreningar flytta medianen mycket. Jämför därför gärna med föreningarna i närområdet, inte bara med länet.
Vad är en bra belåningsgrad i en brf?
En bra belåningsgrad är enligt SBAB:s riktvärde under 6 000 kronor per kvadratmeter, och över 10 000 kronor bör du titta närmare (SBAB). Det är en banks riktvärde, ingen regel. Andra gränser på nätet, till exempel 5 000 och 10 000 kronor, anges ofta utan källa.
Så många föreningar låg i varje intervall i årsredovisningarna för 2025 (n = 12 379):
| Skuld per kvm 2025 | Andel av föreningarna |
|---|---|
| Upp till 5 000 kr | 45,1 % |
| 5 000–10 000 kr | 32,8 % |
| 10 000–15 000 kr | 20,5 % |
| Över 15 000 kr | 1,6 % |
Med SBAB:s gräns på 10 000 kronor ska du alltså titta närmare på ungefär var femte förening.
Vad betyder belåningen för din avgift?
Varje 1 000 kronor i skuld per kvadratmeter motsvarar 10 kronor mer i ränta per kvadratmeter och år när räntan stiger en procentenhet. Så mycket blir det förenklat för en lägenhet på 70 kvadratmeter:
| Skuld per kvm | Lägenhetens andel av föreningens lån (70 kvm) | Extra räntekostnad per månad vid +1 procentenhet |
|---|---|---|
| 2 888 kr (lägsta 25 % under, 2025) | 202 160 kr | 168 kr |
| 5 572 kr (median i Sverige, 2025) | 390 040 kr | 325 kr |
| 9 428 kr (högsta 25 % över, 2025) | 659 960 kr | 550 kr |
| 15 000 kr | 1 050 000 kr | 875 kr |
Räkningen förutsätter att lånen fördelas efter yta, att hela ränteökningen läggs på avgiften och att skulden är oförändrad. Hur mycket det blir i procent av avgiften beror på hur hög avgiften är från början, och det är just det nyckeltalet räntekänslighet visar. Medianen för räntekänslighet var 7,1 procent i årsredovisningarna för 2025 (n = 11 470).
Styrelsen kan också möta högre räntekostnader på annat sätt än med en avgiftshöjning, till exempel genom att spara mindre till underhåll. Det sänker trycket på avgiften nu men skjuter kostnaden framåt.
Hur hög blir din verkliga belåning med föreningens lån?
Din verkliga belåning är högre än bolånets belåningsgrad, eftersom du också står för en andel av föreningens lån genom avgiften. Räkneexemplet visar ett påhittat köp av en lägenhet på 70 kvadratmeter för 3 miljoner kronor, med ett bolån på 2 550 000 kronor (85 procent):
| Föreningens skuld per kvm | Din andel av föreningens lån | Bolån + andel | Belåning med föreningens lån räknad |
|---|---|---|---|
| 2 888 kr | 202 160 kr | 2 752 160 kr | 85,9 % |
| 5 572 kr | 390 040 kr | 2 940 040 kr | 86,7 % |
| 15 000 kr | 1 050 000 kr | 3 600 000 kr | 88,9 % |
Procenten är lån delat med köpeskillingen plus andelen av föreningens lån. Det är inget officiellt mått, och banken räknar inte så när bolånetaket prövas. Exemplet visar ändå varför två lägenheter med samma pris och samma bolån kan vara olika högt belånade i praktiken.
När är hög belåning ett problem?
Hög belåning är ett problem främst när den kombineras med lågt sparande, snara omförhandlingar eller stora renoveringar som inte är finansierade. Skulden per kvadratmeter är en startpunkt, inte ett omdöme:
- Hög skuld i en ny förening är vanligt. Enligt SBAB är nyare föreningar oftast högre belånade, och det kan också förklaras av en lånefinansierad renovering.
- Hög skuld efter en stor renovering kan vara ett mindre problem om stambyte eller tak redan är gjort och betalt med lånen.
- Hög skuld med lågt sparande är den svagaste kombinationen. Då finns lite marginal när räntan stiger eller nästa renovering kommer. Läs skulden tillsammans med sparande per kvadratmeter.
- Låg skuld med stora kommande renoveringar kan bli hög skuld om några år, om renoveringarna ska lånefinansieras.
- Lån som förfaller snart gör att en räntehöjning slår igenom tidigt. Läs noten om skulder och guiden om räntebindning i en brf.
Titta också på hur skuldsättningen har utvecklats i flerårsöversikten. Minskar skulden år för år amorterar föreningen. Ökar den har föreningen lånat mer.
Frågor att ställa innan du köper
- Vilken är skuldsättningen per kvadratmeter upplåten med bostadsrätt, och hur stor del av ytan är uthyrda lokaler?
- När förfaller lånen, och hur stor del har rörlig ränta?
- Finns det beslut eller planer på nya lån, till exempel för stambyte, fasad eller tak?
- Hur mycket amorterar föreningen per år, och finns en plan för det?
Vanliga frågor
Hur beräknas belåningsgrad i en bostadsrättsförening?
Belåningsgrad i en bostadsrättsförening beräknas som räntebärande skulder på balansdagen delade med antalet kvadratmeter. En förening med 100 miljoner kronor i lån och 12 500 kvadratmeter bostadsrättsyta har 8 000 kronor i skuld per kvadratmeter upplåten med bostadsrätt, enligt BFN:s exempel.
Vad är den genomsnittliga belåningsgraden i en brf?
Den genomsnittliga skulden i en brf var 6 312 kronor per kvadratmeter i årsredovisningarna för 2025, och medianen var 5 572 kronor (n = 12 379). Medianen är det bättre måttet, eftersom ett fåtal högt belånade föreningar drar upp medelvärdet.
Hur mycket lån bör en bostadsrättsförening ha?
Det finns ingen regel för hur mycket lån en bostadsrättsförening bör ha. Rimlig nivå beror på husets ålder, gjorda renoveringar och sparandet. Som jämförelse hade hälften av föreningarna mellan 2 888 och 9 428 kronor per kvadratmeter 2025.
Hur mycket bör en brf spara per kvadratmeter?
Medianföreningen sparade 178 kronor per kvadratmeter i årsredovisningarna för 2025 (n = 12 446). Hur mycket en viss förening bör spara beror på underhållsplanen.
Ingår kortfristiga lån i belåningsgraden?
Ja. BFN:s definition utgår från alla räntebärande skulder på balansdagen, oavsett om de redovisas som långfristiga eller kortfristiga.
Vad betyder skuldkvot i en brf?
Skuldkvot är inget av nyckeltalen som årsredovisningslagen kräver. Ordet används ibland om skulden per kvadratmeter och ibland om skulden i förhållande till årsavgifterna. Det senare motsvaras i årsredovisningen av räntekänsligheten.
Se skuldsättningen för en förening på några sekunder
I BRFRapport söker du på föreningens namn och ser skuldsättning, räntekänslighet och sparande jämfört med grannföreningarna och området, för samma räkenskapsår, utan att ladda upp någon årsredovisning. Pro-analysen innehåller lånebilden och ett räntestresstest, se priser. Titta på exempelrapporten eller sök på en förening.
Texten är vägledande och ersätter inte personlig rådgivning. Kontrollera alltid uppgifterna i föreningens senaste årsredovisning.
Källor
- Bokföringsnämnden: Vägledning till BFNAR 2023:1, Kompletterande upplysningar m.m. i bostadsrättsföreningars årsredovisning, allmänt råd punkt 3 och 7 med exempel om skuldsättning per kvadratmeter.
- Årsredovisningslagen (1995:1554) 6 kap. 3 a §, Riksdagen.
- Lag (2026:226) om begränsning av bostadskrediter: Finansinspektionen och proposition 2025/26:119.
- Skatteverket: Så tas taxeringsvärdet för hyreshus fram.
- SBAB: Brf:ens nyckeltal, riktvärden för skuldsättning per kvadratmeter.
- Fördelningen 2025: BRFRapports databas över bostadsrättsföreningars årsredovisningar, räkenskapsår 2025, de 12 379 årsredovisningar med uppgiften som hade kommit in den 5 november 2026. Orimliga värden, till exempel över 100 000 kronor per kvadratmeter, är borttagna (5 föreningar i hela landet). Kommunen bestäms av föreningens läge enligt SCB:s kommunindelning. Kommuner och län visas bara med minst 50 respektive 20 föreningar.
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu