Vad är en rimlig månadsavgift för en bostadsrätt?
Vad är en rimlig månadsavgift för en bostadsrätt?
En rimlig månadsavgift bedöms utifrån två saker: vad som faktiskt ingår, och hur föreningens ekonomi ser ut, särskilt skulden per kvadratmeter och underhållsplanen. Som tumregel ligger en normal avgift mellan 600 och 950 kr/kvm och år, vilket för en lägenhet på 50–75 kvadratmeter blir ungefär 2 500–5 900 kr i månaden. Begär alltid årsredovisning, underhållsplan och lånevillkor innan du drar egna slutsatser.
Kort sagt:
- Den genomsnittliga månadsavgiften ligger mellan 2 500 och 5 900 kr för en normalstor lägenhet, men vad som ingår varierar mycket mellan föreningar.
- Skuld per kvadratmeter är den viktigaste indikatorn för att bedöma en förenings ekonomi, eftersom hög skuld kan driva stora framtida räntekostnader.
- En underhållsplan som är äldre än fem år eller saknas kan signalera att avgiften är artificiellt låg och att framtida kostnader kan bli oväntat höga.
- Höjningar på 2 till 3 procent per år är normala, men större renoveringar eller räntechocker kan orsaka driftskostnader på 5 till 20 procent eller mer.
- Digitala analysverktyg kan snabbt och enkelt ge information om föreningens ekonomi och risknivå, vilket är värdefullt innan du skriver under ett köpekontrakt.
Innehållsförteckning
- Vad som brukar ingå i månadsavgiften
- Hur månadsavgiften beräknas och vem som bestämmer den
- Nyckeltalen som avgör om avgiften är rimlig
- Riktvärden för avgift per kvadratmeter och vad de betyder i praktiken
- Varför avgifter kan höjas snabbt: räntechocker och stora renoveringar
- Checklista: vad du ska begära innan du lägger bud
- Varför du kan lita på denna genomgång
- Redaktionellt råd: vad du bör prioritera först
- Få en snabb koll på föreningen innan du lägger bud
- Källor
- Vanliga frågor
Vad som brukar ingå i månadsavgiften
Månadsavgiften ska täcka föreningens gemensamma kostnader: räntor och amorteringar på lånen, drift, underhåll och förvaltning. Vad som faktiskt räknas in varierar mellan föreningar, men vissa poster är nästan alltid inräknade i avgiften.
- Räntor och amorteringar på föreningens lån
- Värme (fjärrvärme, bergvärme eller annan uppvärmningsform)
- Vatten och avlopp
- Trappstädning och fastighetsskötsel
- Sophämtning
- Fastighetsförsäkring
- Avsättning till framtida underhåll
Det som oftast betalas separat är hushållsel, hemförsäkring, parkeringsplats och i vissa fall individuellt uppmätt varmvatten. Den här variationen är precis det som gör det svårt att jämföra två föreningars avgifter rakt av. En avgift på 3 500 kr kan alltså vara dyrare eller billigare än en avgift på 4 200 kr beroende på om värme och vatten ingår bara i den ena. Innan du jämför två objekt, läs igenom vad som faktiskt ingår i respektive avgift, annars jämför du äpplen med päron.
Hur månadsavgiften beräknas och vem som bestämmer den
Beräkningen är i grunden enkel matematik, men besluten bakom den är mer politiska än många tror.
- Föreningen summerar sina totala årliga kostnader: räntor, amorteringar, drift, underhåll och förvaltning.
- Summan fördelas mellan lägenheterna efter andelstal eller kvadratmeter, enligt vad föreningens stadgar anger.
- Årsavgiften delas med tolv och blir din månadsavgift.
Styrelsen tar fram budgetförslaget, men det är årsstämman som formellt beslutar om avgiftsnivån. Bostadsrättslagen reglerar hur fördelningsgrunden ska se ut och vilket ansvar styrelsen har, men lagen sätter ingen övre gräns för hur hög avgiften får vara. Det innebär att en förening i praktiken kan höja avgiften kraftigt om budgeten och likviditeten kräver det, utan att bryta mot någon lag. Just avsaknaden av ett lagstadgat tak är varför du själv måste bedöma rimligheten, ingen myndighet gör det åt dig.
Nyckeltalen som avgör om avgiften är rimlig
Kronbeloppet på avgiften säger nästan ingenting isolerat. De tre nyckeltalen som faktiskt visar risknivån är skuld per kvadratmeter, årsavgift per kvadratmeter och underhållsplanens skick.
Skuld per kvadratmeter räknas fram genom att dela föreningens totala lån med den totala boarean. Det är den viktigaste enskilda siffran för att bedöma rimlighet, eftersom en låg avgift kombinerad med hög skuld ofta bara betyder att räntekostnaden är tillfälligt låg. Så fort räntan stiger slår den hårt.
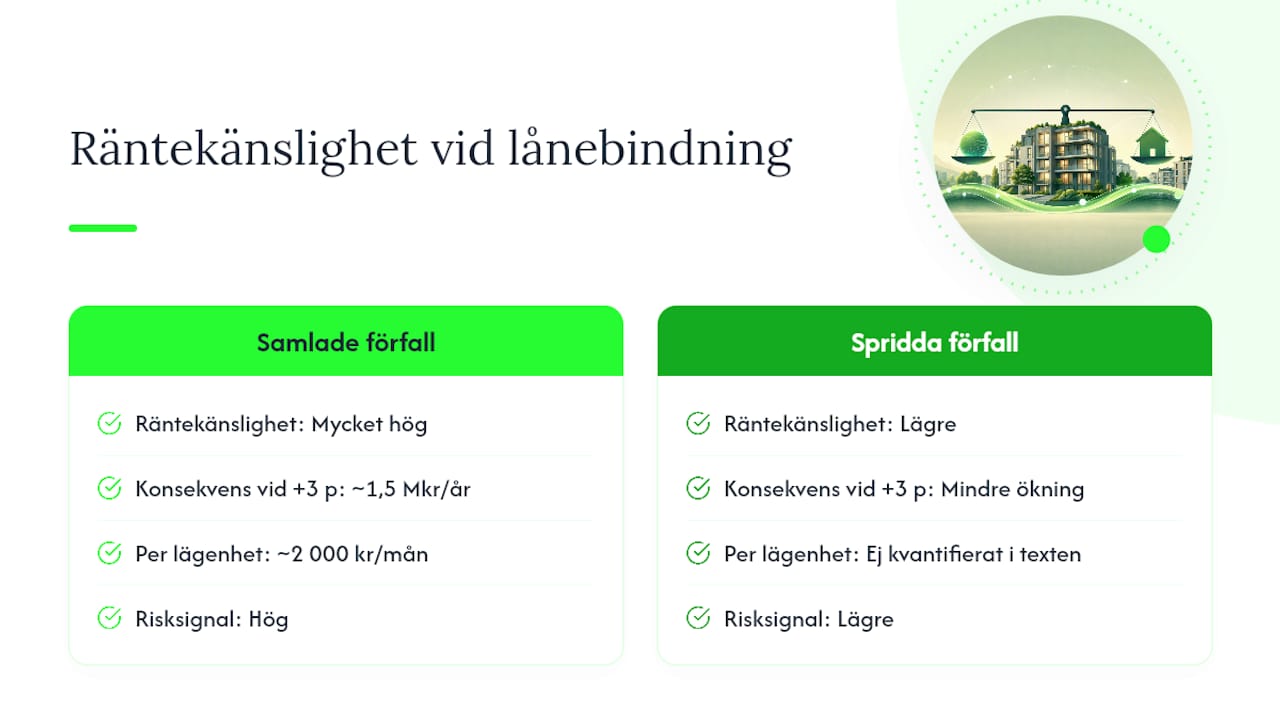
Räkneexempel: En förening med 60 lägenheter och 50 miljoner kronor i lån ser räntekostnaden öka med omkring 1,5 miljoner kronor per år om räntan går från 1 % till 4 %. Det motsvarar ungefär 2 000 kr extra i månaden per lägenhet, helt utan att föreningen gjort någon ny investering.
Årsavgift per kvadratmeter får du fram genom att multiplicera din månadsavgift med 12 och dela med din lägenhets kvadratmeter. Det talet går att jämföra rakt av mellan föreningar, till skillnad från kronbeloppet.
Underhållsplanen avgör om avgiften är hållbar på sikt. En plan som är högst fem år gammal och sträcker sig flera decennier framåt är ett tydligt kvalitetstecken. Saknas en aktuell plan är det ofta ett tecken på att avgiften hålls artificiellt låg, med en obehaglig överraskning väntande längre fram. Sedan 2026 tillämpas K3-regelverket med komponentavskrivning fullt ut för bostadsrättsföreningar, vilket gör årsredovisningarna betydligt mer informativa om exakt vilka underhållsbehov som väntar.
Slutligen bör du kolla räntebindningen. En förening där alla lån löper ut samma år är mycket känsligare för ränteförändringar än en förening med spridd bindningstid.
Riktvärden för avgift per kvadratmeter och vad de betyder i praktiken
Sammanställningar av offentliga årsredovisningar ger fem ungefärliga intervall för avgift per kvadratmeter och år. En avgift under 500 kr/kvm/år är i sig en varningssignal snarare än en fördel, eftersom den ofta döljer eftersatt underhåll eller en förening som skjuter kostnader framåt i tiden.
| Nivå | Kr/kvm och år | Vad det ofta indikerar |
|---|---|---|
| Mycket låg | Under 500 kr | Varningssignal, kan dölja underskott på underhåll |
| Låg | 500–600 kr | Ofta nyare fastighet med låg skuld |
| Normal | 600–950 kr | Vanligast för välskötta föreningar |
| Hög | 950 kr | Kan bero på stora lån eller nyligen genomförda renoveringar |
| Mycket hög | Över 950 kr | Kräver noggrann granskning av orsak |
Räknat om till faktiska belopp kan en normal avgift för en lägenhet på runt 50 kvadratmeter ligga i lägre tusenlappar per månad och för större lägenheter därefter högre, beroende på storlek och avgift per kvadratmeter. En avgift som avviker starkt uppåt eller nedåt från de spannen är inte automatiskt fel, men den kräver alltid en förklaring innan du skriver på ett kontrakt.
Varför avgifter kan höjas snabbt: räntechocker och stora renoveringar
Ett stambyte är den enskilt vanligaste orsaken till kraftiga avgiftshöjningar, eftersom det ofta kostar flera hundra tusen kronor per lägenhet och måste finansieras på något sätt. Andra vanliga kostnadsdrivare är takrenovering, fasadrenovering, förändrad tomträttsavgäld och stora energiinvesteringar.
- Stambyte eller annan stor stamrenovering
- Tak- eller fasadrenovering
- Förändrad tomträttsavgäld
- Kraftig ränteuppgång på rörliga eller nyligen omsatta lån
Typiska årliga höjningar ligger på 2–3 % i normalfallet, men vid större renoveringar eller räntechocker kan höjningar på 5–20 % eller mer inträffa på kort tid. Föreningen väljer i regel mellan att använda sparade fonder eller ta upp nya lån för att finansiera en stor åtgärd, och det valet påverkar avgiftsnivån olika snabbt. Att använda fonder ger sällan en omedelbar avgiftshöjning, men urholkar buffertar för framtida behov. Att ta nya lån håller avgiften lägre i nuläget, men gör föreningen mer känslig för nästa räntehöjning. Många föreningar står inför just den kombinationen just nu, med lån som ska omsättas samtidigt som underhållsbehoven ökar.
Proffstips: Fråga alltid om föreningen har extraordinära avgiftshöjningar bakom sig de senaste fem åren. En förening som redan höjt kraftigt en gång har visat att den är beredd att göra det igen.
Checklista: vad du ska begära innan du lägger bud
En strukturerad genomgång tar mindre än en timme men avslöjar det mesta av risken.
- Begär de senaste tre till fem årens årsredovisningar och jämför hur avgiften utvecklats.
- Räkna fram skuld per kvadratmeter och avgift per kvadratmeter och år.
- Läs igenom underhållsplanen och kontrollera hur gammal den är och vad den täcker.
- Räkna ut din totala boendekostnad: bolåneränta, amortering, månadsavgift och eventuell drift.
- Fråga styrelsen om planerade projekt, tomträttsavgäld, lokalyta med hyresintäkter och tidigare extraordinära höjningar.
Ett rekommenderat kontrollflöde är att alltid börja med årsredovisningen, eftersom den ger svar på nästan alla andra frågor i ett enda dokument. Kom ihåg att banken räknar in månadsavgiften i sin bedömning av din lånekapacitet, så en hög avgift begränsar hur mycket du faktiskt får låna.
Varför du kan lita på denna genomgång
Det finns digitala plattformar som analyserar bostadsrättsföreningars årsredovisningar med AI och omvandlar siffrorna till rapporter som går att förstå utan ekonomiutbildning. Plattformen är byggd just kring de nyckeltal som avgör om en avgift är rimlig, inte bara vad avgiften kostar i kronor.
En analys ger vanligen:
- Skuld per kvadratmeter, uträknad automatiskt från balansräkningen
- Identifierade kommande renoveringar utifrån noterna i årsredovisningen
- Signaler om föreningens likviditet och betalningsförmåga
Vill du gå djupare i hur du själv läser skuldsättning i en balansräkning eller vilka nyckeltal som är viktigast, finns det fördjupande genomgångar att luta sig mot innan du fattar beslut.
Redaktionellt råd: vad du bör prioritera först
Många fastnar i att jämföra kronbeloppet på avgiften mellan olika objekt, men det är fel utgångspunkt. Skuld per kvadratmeter och underhållsplanens skick säger betydligt mer om vad du faktiskt riskerar de kommande åren.
Begär dokumenten innan du blir känslomässigt fäst vid lägenheten, och tveka inte att ta hjälp av en analystjänst om siffrorna känns svåra att tolka själv.
— Brf
Få en snabb koll på föreningen innan du lägger bud
Att själv räkna fram skuld per kvadratmeter, tolka underhållsplanen och jämföra avgiftsnivåer tar tid, särskilt när budet ska läggas inom några dagar. Det finns digitala tjänster som ger AI-genererade rapporter som sammanställer föreningens nyckeltal och riskindikatorer på minuter istället för timmar av eget grävande i årsredovisningen.

Rapporten kompletterar din egen granskning, den ersätter inte den, men den ger dig ett snabbt facit att jämföra dina egna intryck mot innan du bestämmer dig. Se hur en rapport ser ut i praktiken via videodemon, eller gå direkt till prissidan och beställ en analys för den förening du funderar på. Har du frågor om vilken rapport som passar din situation, går det också bra att höra av dig direkt.
Källor
- BRF‑avgift 2026 — vad ingår och hur jämför du | Boio
- Månadsavgift bostadsrätt — hur räknas den? | Sparapengarna
- Månadsavgift bostadsrätt: vad den innebär, hur den bestäms och vad du bör kolla | Ekonomistart
- Bostadsrättslagen (1991:630) — lagtext
Vanliga frågor
Vad är en rimlig månadsavgift för en bostadsrätt?
En rimlig avgift ligger normalt mellan 600 och 950 kr/kvm och år, men rimligheten avgörs egentligen av vad som ingår och föreningens skuld per kvadratmeter, inte bara kronbeloppet.
Vad är en bra årsavgift per kvadratmeter?
En årsavgift på 600–950 kr/kvm räknas som normal för en välskött förening. Under 500 kr/kvm bör ses som en varningssignal snarare än en fördel.
Hur stor blir avgiften när jag köper en lägenhet?
Avgiften beror på föreningens totala kostnader delat på andelstal eller kvadratmeter. För en normal förening blir avgiften för en lägenhet på 50–75 kvadratmeter ofta mellan 2 500 och 5 900 kr i månaden.
Vad ingår vanligtvis i månadsavgiften?
Värme, vatten, sophämtning, fastighetsskötsel, försäkring och avsättning till underhåll ingår nästan alltid. Hushållsel, hemförsäkring och parkeringsplats betalas oftast separat.
Hur mycket kan avgiften höjas vid ett stambyte?
Ett stambyte kostar ofta flera hundra tusen kronor per lägenhet, och beroende på hur föreningen finansierar det kan avgiften höjas med allt från några procent till 20 % eller mer under en kort period.
Rekommendationer
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu