Brf konkurs: vad händer med bostadsrätten och bolånet?
Om en bostadsrättsförening går i konkurs säljs huset och bostadsrätterna upphör (bostadsrättslagen 7 kap. 33 §). Du får bo kvar som hyresgäst, men insatsen och bostadsrättens värde går i regel förlorade och ditt bolån finns kvar. År 2024 avslutades 117 konkurser i bostadsrättsföreningar, enligt SBC:s genomgång av Kronofogdens statistik.
Enligt SBC är det väldigt ovanligt att en operativ förening, alltså en där folk bor och betalar avgift, går i konkurs. Bland orsakerna nämner SBC långvarig inaktivitet, att fastigheten redan har sålts och nybildade föreningar där fastighetsköpet aldrig blev av. I en vanlig förening är det avgiften som tar smällen först: lagen sätter inget tak för höjningar, så medlemmarna betalar innan det blir konkurs. Längre ner visar vi hur stor höjningen kan bli, med statistik ur årsredovisningarna för 2025.
Vad händer med bostadsrätten om föreningen går i konkurs?
Bostadsrätten upphör när föreningens hus säljs. I bostadsrättslagen 7 kap. 33 § står: ”Överlåts det hus i vilket lägenheten finns eller säljs huset exekutivt, upphör bostadsrätten.” I en konkurs är det konkursförvaltaren som säljer föreningens tillgångar, och huset är den största tillgången. När huset har bytt ägare finns det alltså ingen bostadsrätt kvar att sälja eller belåna.
Föreningen ska enligt samma paragraf betala skälig ersättning för bostadsrätten. Men går föreningen i konkurs eller likvidation inom tre månader från att frågan om föreningens ersättningsskyldighet slutligt har avgjorts, bedöms ersättningen ”efter de regler som gäller för skifte av föreningens tillgångar”. I praktiken betyder det att banker och andra borgenärer får betalt först, och medlemmarna får bara det som eventuellt blir över.
Konkursen beslutas av tingsrätten. Enligt konkurslagen 1 kap. 2 § ska en gäldenär som är på obestånd försättas i konkurs efter egen eller en borgenärs ansökan. Obestånd betyder att föreningen inte kan betala sina skulder och att oförmågan inte är tillfällig.
Får man bo kvar i lägenheten efter en brf-konkurs?
Ja, om du har tillträtt lägenheten. Bostadsrättslagen 7 kap. 33 § andra stycket säger att när bostadsrätten upphör och lägenheten har tillträtts ”skall skriftligt hyresavtal anses ingånget”. Du blir alltså hyresgäst hos den nya ägaren i stället för medlem i en förening.
Enligt 4 kap. 9 §, som paragrafen hänvisar till, avgör hyresnämnden hyresvillkoren om du och den nya ägaren inte kommer överens. Tills villkoren är slutligt bestämda betalar du hyra enligt vad föreningen hade bestämt om årsavgiften. Hyresrätten har inget värde du kan sälja, och det är den stora förlusten jämfört med bostadsrätten.
Vad händer med bolånet och insatsen?
Bolånet finns kvar, men säkerheten försvinner. Lånet är ett avtal mellan dig och banken, och det upphör inte för att föreningen går i konkurs. Det banken hade som pant, bostadsrätten, finns däremot inte längre. Kontakta banken tidigt om föreningen får allvarliga betalningsproblem.
Insatsen och det du betalat för bostadsrätten är i regel förlorade. Insatsen är medlemmens kapital i föreningen, och vid skifte betalas föreningens skulder före medlemmarna. Har föreningen lån som är större än vad huset säljs för blir det inget kvar att skifta.
| Vad | Före konkursen | Efter konkursen |
|---|---|---|
| Boendeform | Bostadsrätt, medlem i föreningen | Hyresrätt hos den nya ägaren (BRL 7 kap. 33 §) |
| Värde att sälja | Bostadsrättens marknadsvärde | Inget, en hyresrätt kan inte säljas |
| Ditt bolån | Pant i bostadsrätten | Lånet kvar, panten borta |
| Insatsen | Ditt kapital i föreningen | Ersätts bara om något blir över när skulderna är betalda |
| Månadskostnad | Årsavgift | Hyra; hyresnämnden avgör om ni inte kommer överens (BRL 4 kap. 9 §) |
Hur vanligt är det att en bostadsrättsförening går i konkurs?
Det är ovanligt, men antalet varierar kraftigt mellan åren. SBC Sveriges BostadsrättsCentrum redovisade i juni 2025 antalet konkurser i bostadsrättsföreningar för åren 2013–2024, från 3 år 2017 till 117 år 2024. Siffran för 2024 bygger på Kronofogdens statistik över avslutade konkurser. Under första kvartalet 2025 gick ytterligare 27 föreningar i konkurs enligt samma kartläggning (SBC, 9 juni 2025).
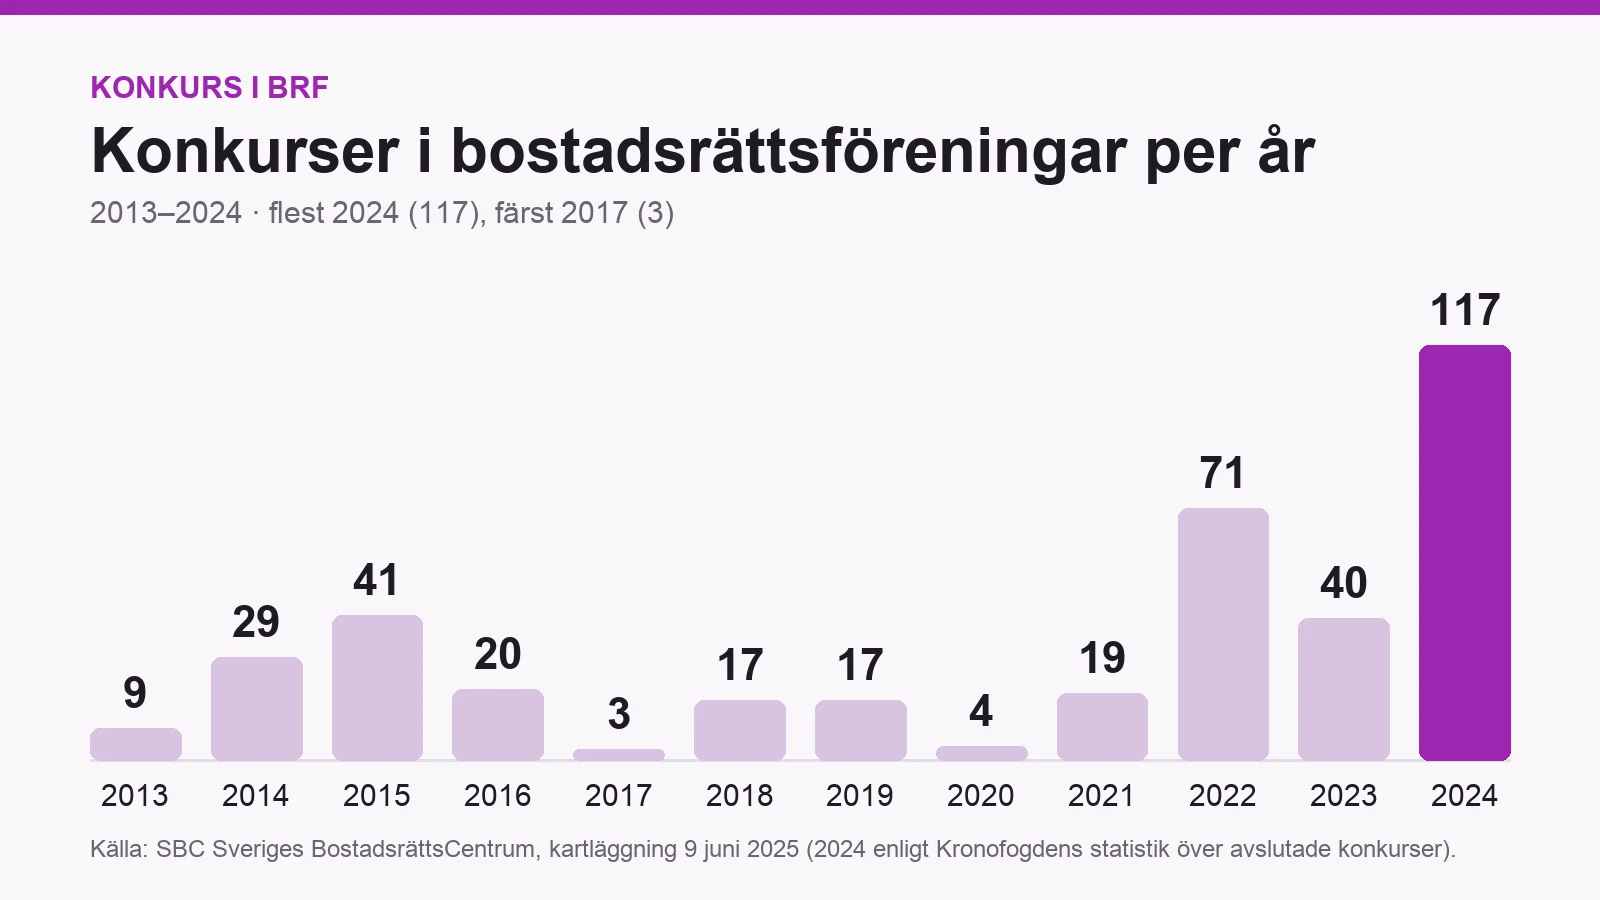
Siffrorna ska läsas med försiktighet. SBC skriver att orsakerna bland annat kan vara långvarig inaktivitet, att fastigheten redan är såld eller att en nybildad förening aldrig genomförde sitt fastighetsköp. SBC anger ingen fördelning mellan orsakerna, men skriver att det är väldigt ovanligt att en operativ bostadsrättsförening går i konkurs. Det förekommer ändå, och det är de fallen köparen behöver kunna upptäcka i förväg.
Varför går så få etablerade föreningar i konkurs?
För att medlemmarna betalar via avgiften innan pengarna tar slut. Styrelsen fastställer årsavgiften (bostadsrättslagen 9 kap. 13 §), och lagen sätter inget tak för hur mycket den får höjas. Stiger räntorna eller kostnaderna kan föreningen alltså höja avgiften i stället för att sluta betala sina lån. För dig som bor där blir risken därför oftast en kraftigt höjd avgift snarare än en konkurs.
Hur stor höjningen kan bli visar nyckeltalet räntekänslighet: räntebärande skulder delat med årsavgifterna. Enligt Bokföringsnämndens vägledning till BFNAR 2023:1 (punkt 9) visar det hur många procent årsavgifterna kan behöva höjas om räntan stiger med en procentenhet.
Räkneexempel: 70 kvm vid median- och hög räntekänslighet
En tänkt lägenhet på 70 kvm med median årsavgift för räkenskapsår 2025, 820 kr/kvm (BRFRapports databas, n = 13 266), betalar 57 400 kr om året, eller 4 783 kr i månaden. Om föreningens ränta stiger och hela ökningen läggs på avgiften:
| Föreningens räntekänslighet | +1 procentenhet ränta | +2 procentenheter ränta |
|---|---|---|
| 7,1 % (median 2025) | +340 kr/mån | +679 kr/mån |
| 20 % (högsta 2,9 procenten) | +957 kr/mån | +1 913 kr/mån |
I den räntekänsliga föreningen blir avgiften 40 procent högre efter två procentenheter. Det är där betalningsförmågan prövas: medlemmar som inte klarar avgiften kan tvingas sälja, och en förening med många obetalda avgifter får svårt att betala sina lån. Exemplet är förenklat; höjningen slår igenom först när lånen ska omsättas.
Vilka föreningar har störst ekonomisk risk?
Det finns inget nyckeltal som förutsäger konkurs, men svansen i fördelningen visar var marginalerna är minst. Så här ser de högsta riskzonerna ut bland de årsredovisningar för räkenskapsår 2025 som kommit in hittills (BRFRapports databas, 19 november 2026):
| Nyckeltal, räkenskapsår 2025 | n | Median | Riskzon | Andel i riskzonen |
|---|---|---|---|---|
| Räntekänslighet | 12 093 | 7,1 % | över 15 % | 11,3 % |
| Räntekänslighet | 12 093 | 7,1 % | över 20 % | 2,9 % |
| Skuld per kvm | 13 106 | 5 556 kr | över 10 000 kr | 21,9 % |
| Skuld per kvm | 13 106 | 5 556 kr | över 15 000 kr | 1,6 % |
| Sparande per kvm | 13 166 | 178 kr | högst 100 kr | 22,9 % |
Gränserna är våra, inte lagens eller bankernas, och statistiken visar varje nyckeltal för sig. Vi vet alltså inte här hur många föreningar som ligger i flera riskzoner samtidigt. Det är kombinationen som är farlig: hög skuld, hög räntekänslighet och lågt sparande i samma förening. Läs mer om respektive nyckeltal i belåning per kvm, räntekänslighet och sparande per kvm.
Utöver nyckeltalen finns tre tecken i själva årsredovisningen:
- Förlustupplysning. En förening som redovisar förlust ska i förvaltningsberättelsen förklara vad förlusten innebär för möjligheten att finansiera framtida åtaganden (årsredovisningslagen 6 kap. 3 a §). Läs den texten noga.
- Revisionsberättelse med anmärkning eller upplysning om osäkerhet kring fortsatt drift.
- Ny förening som inte har tillträtt fastigheten. SBC pekar ut uteblivna fastighetsköp i nybildade föreningar som en av orsakerna till konkurserna. Läs den ekonomiska planen och kontrollera att föreningen äger huset.
Hur kontrollerar du föreningen innan du köper?
Läs de två senaste årsredovisningarna och jämför nyckeltalen med andra föreningar samma år. Börja med räntekänsligheten och sparandet, läs sedan förvaltningsberättelsen efter förlustupplysning och planerade avgiftshöjningar, och se i lånenoten när lånen ska omsättas. Fler varningstecken finns i varningsflaggor i brf-ekonomin och i hur mycket avgiften kan höjas.
Du kan också söka fram föreningen på BRFRapport och se skuld, sparande och räntekänslighet jämfört med grannföreningarna och området; områdesanalysen är gratis. Pro-analysen (99 kr, priser) har räntestresstest och avgiftsprognos. Se hur det ser ut i exempelrapporten.
Texten är vägledande och ersätter inte rådgivning. Står du inför en konkurs i din förening: kontakta konkursförvaltaren, din bank och vid behov en jurist.
Vanliga frågor
Vad händer om en brf går i konkurs?
Konkursförvaltaren säljer föreningens hus och bostadsrätterna upphör (bostadsrättslagen 7 kap. 33 §). Den som har tillträtt sin lägenhet anses ha ett skriftligt hyresavtal och får bo kvar som hyresgäst. Insatsen ersätts bara om något blir över när föreningens skulder är betalda.
Förlorar man insatsen om föreningen går i konkurs?
I regel ja. Ersättningen till bostadsrättshavaren bedöms då efter reglerna för skifte av föreningens tillgångar, och föreningens borgenärer, främst bankerna, får betalt före medlemmarna. Medlemmarna får bara det som eventuellt blir över.
Måste man fortsätta betala bolånet om brf:en går i konkurs?
Ja. Bolånet är ditt eget avtal med banken och påverkas inte av föreningens konkurs. Det som försvinner är bankens säkerhet, bostadsrätten. Kontakta banken så tidigt som möjligt.
Vem kan begära en bostadsrättsförening i konkurs?
Föreningen själv eller en borgenär, till exempel en bank eller leverantör. Ansökan görs skriftligt till tingsrätten, och föreningen försätts i konkurs om den är på obestånd, alltså inte kan betala sina skulder och oförmågan inte bara är tillfällig (konkurslagen 1 kap. 2 § och 2 kap. 1 §).
Hur många bostadsrättsföreningar går i konkurs?
Enligt SBC:s kartläggning från juni 2025 avslutades 117 konkurser i bostadsrättsföreningar 2024, mot 40 året innan och 3 år 2017. Orsakerna kan enligt SBC bland annat vara långvarig inaktivitet eller att en nybildad förening aldrig köpte sin fastighet. Att en operativ förening går i konkurs är enligt SBC väldigt ovanligt.
Hur ser man om en förening riskerar konkurs?
Titta på räntekänslighet, skuld per kvm och sparande per kvm tillsammans, och läs förlustupplysningen i förvaltningsberättelsen. Bland årsredovisningarna för 2025 har 2,9 procent räntekänslighet över 20 procent (n = 12 093) och 22,9 procent sparar högst 100 kr per kvm (n = 13 166).
Källor
- Bostadsrättslag (1991:614), 4 kap. 9 §, 7 kap. 33 §, 9 kap. 13 § – Riksdagen
- Konkurslag (1987:672), 1 kap. 2 §, 2 kap. 1 § – Riksdagen
- Årsredovisningslag (1995:1554), 6 kap. 3 a § – Riksdagen
- Bokföringsnämndens vägledning till BFNAR 2023:1, punkt 9 – BFN
- Ny kartläggning: Kraftig ökning av bostadsrättsföreningar i konkurs – SBC Sveriges BostadsrättsCentrum, 9 juni 2025 (2024 enligt Kronofogdens statistik)
- BRFRapports databas över bostadsrättsföreningars årsredovisningar, räkenskapsår 2025, årsredovisningar som kommit in till och med 19 november 2026
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu