Räntekänslighet brf: vad är bra? Statistik per län 2025
Räntekänslighet visar hur många procent en bostadsrättsförenings årsavgifter kan behöva höjas om räntan på föreningens lån stiger med en procentenhet. Medianen är 7,0 procent i de årsredovisningar för 2025 som kommit in hittills (BRFRapports databas, n = 11 742). En av tre föreningar, 32,3 procent, ligger över 10 procent, gränsen där SBAB och SEB råder till att titta närmare.
Vad är räntekänslighet i en brf?
Räntekänslighet är det nyckeltal som visar hur sårbar föreningens ekonomi är för stigande räntor. Det är ett av fem nyckeltal som alla bostadsrättsföreningar ska redovisa i förvaltningsberättelsen enligt årsredovisningslagen 6 kap. 3 a §. De andra fyra är årsavgift, skuldsättning, sparande och energikostnad per kvadratmeter. Bokföringsnämnden (BFN) har lagt till två nyckeltal i sitt allmänna råd BFNAR 2023:1, så i praktiken innehåller årsredovisningen sju.
Kravet gäller från det räkenskapsår som började närmast efter den 31 december 2022. Du hittar räntekänsligheten i flerårsöversikten i förvaltningsberättelsen, med värden för räkenskapsåret och de tre föregående åren.
Nyckeltalet besvarar en enkel fråga: om föreningens lån blir en procentenhet dyrare, hur mycket måste avgifterna öka för att täcka den högre räntekostnaden? En förening med 100 miljoner kronor i lån får 1 miljon kronor högre räntekostnad per år för varje procentenhet. Den kostnaden betalas i slutändan av medlemmarna.
Hur räknar man ut räntekänslighet?
Räntekänsligheten räknas ut genom att föreningens räntebärande skulder på balansdagen delas med föreningens intäkter från årsavgifter under räkenskapsåret. Så står det i punkt 9 i BFN:s allmänna råd och vägledning BFNAR 2023:1.
Räntekänslighet = räntebärande skulder ÷ årsavgifter
BFN:s eget exempel: en förening har 100 miljoner kronor i räntebärande skulder och 7 750 000 kronor i årsavgifter. 100 000 000 ÷ 7 750 000 ger 12,9, som avrundas till 13 procent. Avgifterna kan alltså behöva höjas med 13 procent om räntan stiger med en procentenhet.
Det är lätt att räkna fel på nämnaren. Enligt BFN räknas detta som årsavgift:
- årsavgiften för ytor upplåtna med bostadsrätt, oavsett om det är bostäder, lokaler eller garage
- avgifter efter individuell mätning av förbrukning, till exempel varmvatten, värme eller el
- obligatoriska avgifter för tjänster som ingår i upplåtelsen, till exempel bredband som medlemmen inte kan välja bort
Detta räknas inte in: hyror för lokaler och parkeringsplatser som hyrs ut, och avgifter för tillval som medlemmen själv väljer. Räknar du själv utifrån resultaträkningen ska du alltså inte ta föreningens totala intäkter.
Eftersom både skulder och årsavgifter kan delas med samma antal kvadratmeter upplåtna med bostadsrätt är räntekänsligheten också skuldsättningen per kvadratmeter upplåten med bostadsrätt delad med årsavgiften per kvadratmeter. En förening med 8 000 kronor i skuld och 800 kronor i årsavgift per kvadratmeter har en räntekänslighet på 10 procent. Därför får två föreningar med samma skuld olika räntekänslighet om den ena tar ut lägre avgift.
Vad är en bra räntekänslighet?
En räntekänslighet under 5–6 procent räknas som bra av bankerna, och över 10 procent är en signal att titta närmare. Det finns ingen gräns i lag eller i BFN:s regler. SBAB:s lathund för nyckeltal anger under 6 procent som bra värde och över 10 procent som skäl att titta närmare. SEB skriver i sin guide till nyckeltalen att 0–5 procent är bra och att över 10 procent är skäl till försiktighet. SBAB skriver att en helhetsbedömning av föreningens ekonomi alltid måste göras, och SEB att siffrorna alltid behöver sättas i ett sammanhang.
Så här fördelar sig räntekänsligheten i de årsredovisningar för räkenskapsår 2025 som kommit in till BRFRapports databas till och med 12 november 2026:
| Räntekänslighet 2025 | Hela Sverige (n = 11 742) |
|---|---|
| Lägsta fjärdedelen ligger under | 4,0 % |
| Median | 7,0 % |
| Högsta fjärdedelen ligger över | 11,7 % |
| Andel över 5 % | 64,9 % |
| Andel över 10 % | 32,3 % |
| Andel över 15 % | 11,3 % |
| Andel över 20 % | 2,9 % |
Bankernas gränser är alltså strängare än vad de flesta föreningar klarar. Två av tre föreningar, 64,9 procent, ligger över SEB:s gräns för bra på 5 procent i årsredovisningarna för 2025. En av tre, 32,3 procent, ligger över 10 procent, där både SBAB och SEB uppmanar till att titta närmare. Ungefär var nionde förening, 11,3 procent, ligger över 15 procent.
För en köpare betyder det att en räntekänslighet på 7–8 procent är helt normal för 2025, men inte låg. Jämför alltid med föreningar från samma räkenskapsår. Räntor och avgifter har ändrats mycket mellan åren, så en årsredovisning för 2025 ska jämföras med andra föreningars årsredovisningar för 2025.
Hur mycket kan avgiften höjas för en lägenhet?
En 70-kvadratmeterslägenhet i en förening med medianens räntekänslighet, 7,0 procent, kan få omkring 335 kronor högre avgift i månaden för varje procentenhet räntan stiger. Räkneexemplet bygger på medianerna i årsredovisningarna för 2025, inte på en verklig förening:
- Årsavgift per kvadratmeter, median 2025: 821 kronor (n = 12 859). För 70 kvadratmeter blir det 821 × 70 ÷ 12 = 4 789 kronor i månaden.
- Räntekänslighet 7,0 procent (median): 4 789 × 0,070 = 335 kronor mer i månaden per procentenhet.
- Räntekänslighet 4,0 procent (lägsta fjärdedelen): 192 kronor mer i månaden.
- Räntekänslighet 11,7 procent (högsta fjärdedelen): 560 kronor mer i månaden.
Vid två procentenheters räntehöjning blir det 670 kronor i månaden för medianföreningen och 1 121 kronor för en förening i den högsta fjärdedelen. Räkningen är förenklad: den förutsätter att hela räntehöjningen läggs på avgiften, att lånen är oförändrade och att de slår igenom samtidigt. I verkligheten är lånen ofta bundna på olika tider, och föreningen kan ha sparande eller andra intäkter som tar en del av höjningen.
Var är räntekänsligheten högst?
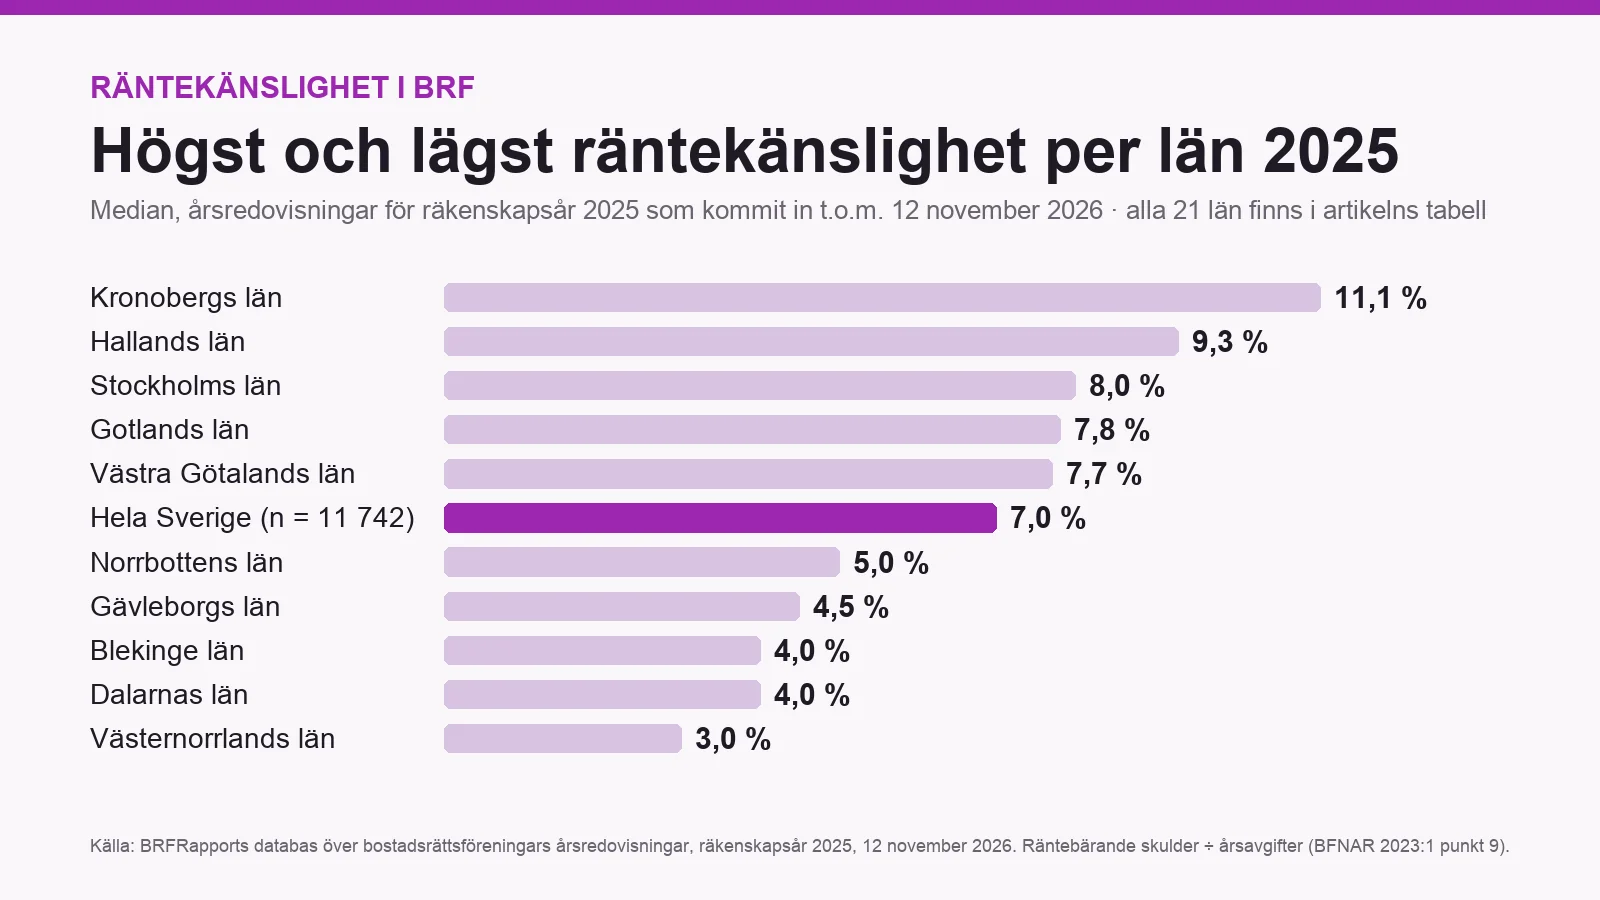
Kronobergs län har högst median räntekänslighet i årsredovisningarna för 2025, 11,1 procent (n = 126), och Västernorrlands län lägst, 3,0 procent (n = 152). I Kronobergs län ligger 54,8 procent av föreningarna över 10 procent, i Västernorrlands län 7,2 procent.
| Län, räkenskapsår 2025 | Föreningar (n) | Median | Andel över 10 % |
|---|---|---|---|
| Kronobergs län | 126 | 11,1 % | 54,8 % |
| Hallands län | 211 | 9,3 % | 44,5 % |
| Stockholms län | 4 575 | 8,0 % | 34,4 % |
| Gotlands län | 45 | 7,8 % | 35,6 % |
| Västra Götalands län | 1 562 | 7,7 % | 33,9 % |
| Skåne län | 1 489 | 7,1 % | 33,5 % |
| Södermanlands län | 317 | 7,0 % | 33,4 % |
| Uppsala län | 570 | 7,0 % | 34,9 % |
| Västerbottens län | 227 | 6,6 % | 25,6 % |
| Jämtlands län | 203 | 6,5 % | 30,5 % |
| Jönköpings län | 230 | 6,0 % | 29,6 % |
| Värmlands län | 257 | 6,0 % | 28,4 % |
| Örebro län | 199 | 6,0 % | 31,7 % |
| Östergötlands län | 413 | 6,0 % | 29,1 % |
| Västmanlands län | 316 | 5,5 % | 23,4 % |
| Kalmar län | 167 | 5,4 % | 28,1 % |
| Norrbottens län | 129 | 5,0 % | 17,1 % |
| Gävleborgs län | 236 | 4,5 % | 11,4 % |
| Blekinge län | 39 | 4,0 % | 17,9 % |
| Dalarnas län | 187 | 4,0 % | 12,8 % |
| Västernorrlands län | 152 | 3,0 % | 7,2 % |
| Hela Sverige | 11 742 | 7,0 % | 32,3 % |
Inom länen skiljer sig kommunerna. Stockholms kommun har en median på 6,9 procent (n = 2 589), lägre än Stockholms län som helhet med 8,0 procent. Nacka har 9,6 procent (n = 126), Solna 8,7 procent (n = 230) och Sundbyberg 8,5 procent (n = 136). Bland de andra större kommunerna har Örebro 9,0 procent (n = 120), Helsingborg 8,3 procent (n = 264), Linköping 8,2 procent (n = 154), Göteborg 8,0 procent (n = 685), Umeå 7,6 procent (n = 137), Jönköping 7,0 procent (n = 149), Lund 6,8 procent (n = 201), Västerås 6,5 procent (n = 208), Malmö 6,4 procent (n = 429), Uppsala 5,8 procent (n = 365) och Norrköping 4,5 procent (n = 142). Alla siffror gäller årsredovisningar för räkenskapsår 2025.
Medianen för ett län säger inget om en enskild förening. I BRFRapport ser du hur en förening står sig mot grannföreningarna och området för samma räkenskapsår.
Vad visar inte räntekänsligheten?
Räntekänsligheten visar hur stor en räntehöjning kan bli, men inte när den kommer eller hur väl föreningen klarar den. Läs den tillsammans med det här:
- När lånen ska förnyas. Lån med lång bindningstid påverkas först när bindningen löper ut. Noten om skulder till kreditinstitut visar räntor och förfallodagar. Läs mer om räntebindning i en brf.
- Nya lån. Nyckeltalet bygger på skulderna på balansdagen. Ska föreningen låna till stambyte, fasad eller tak blir räntekänsligheten högre.
- Andra intäkter. Hyror för lokaler och parkering räknas inte in i årsavgifterna. En förening med stora sådana intäkter kan klara en räntehöjning bättre än nyckeltalet antyder.
- Bufferten. En förening med högt sparande per kvadratmeter har större marginal innan en räntehöjning måste läggas på avgiften.
- Skuldens storlek i kronor. Låg räntekänslighet kan bero på hög avgift snarare än låg skuld. Titta därför också på skuldsättningen per kvadratmeter.
Frågor att ställa innan du köper
- Hur stor del av lånen har rörlig ränta eller förfaller inom ett år?
- Planerar föreningen nya lån, till exempel för stambyte, fasad eller tak?
- Har styrelsen beslutat om avgiftshöjningar som ännu inte syns i årsredovisningen?
- Hur har räntekänsligheten utvecklats? Flerårsöversikten visar räkenskapsåret och de tre föregående åren.
Läs räntekänsligheten tillsammans med de andra nyckeltalen i guiden 7 viktiga ekonomiska nyckeltal i en brf och vad som är en rimlig månadsavgift.
Se räntekänsligheten för en förening på några sekunder
I BRFRapport söker du på föreningens namn och ser räntekänslighet, skuldsättning och sparande jämfört med grannföreningarna och området, utan att ladda upp någon årsredovisning. Pro-analysen innehåller ett räntestresstest som visar vad olika räntenivåer betyder för avgiften. Titta på exempelrapporten eller sök på en förening.
Texten är vägledande och ersätter inte rådgivning. Kontrollera alltid uppgifterna i föreningens senaste årsredovisning.
Vanliga frågor
Vad är räntekänslighet för en bostadsrättsförening?
Räntekänslighet är ett nyckeltal i bostadsrättsföreningens årsredovisning som visar hur många procent årsavgifterna kan behöva höjas om räntan på föreningens lån stiger med en procentenhet. Det räknas som räntebärande skulder delat med årsavgifter, enligt BFNAR 2023:1 punkt 9.
Vad är en normal räntekänslighet?
Medianen för räkenskapsår 2025 är 7,0 procent i hela Sverige (BRFRapports databas, n = 11 742, 12 november 2026). Hälften av föreningarna ligger mellan 4,0 och 11,7 procent.
Är 10 procent räntekänslighet högt?
Ja, enligt bankernas riktvärden. Både SBAB och SEB anger över 10 procent som en nivå där man bör titta närmare på föreningen. I årsredovisningarna för 2025 ligger 32,3 procent av föreningarna över 10 procent (n = 11 742).
Var hittar jag räntekänsligheten?
Räntekänsligheten står i flerårsöversikten i förvaltningsberättelsen, i början av föreningens årsredovisning. Den ska redovisas för räkenskapsåret och de tre föregående åren enligt BFNAR 2023:1 punkt 5.
Varför har nybyggda föreningar ofta hög räntekänslighet?
Nybyggda föreningar har ofta större lån än äldre. Enligt SCB hade föreningar som var högst fem år gamla en genomsnittlig belåningsgrad på 38 procent i november 2023, mot 15 procent för föreningar äldre än 40 år. Större lån i förhållande till avgifterna ger högre räntekänslighet.
Betyder hög räntekänslighet att avgiften kommer att höjas?
Nej, inte automatiskt. Nyckeltalet visar hur mycket avgiften kan behöva höjas om räntan stiger. Om räntan står still eller sjunker, eller om lånen är bundna länge, kan avgiften vara oförändrad. Men en förening med hög räntekänslighet har mindre marginal när räntan stiger.
Källor
- Bokföringsnämnden: Vägledning Kompletterande upplysningar m.m. i bostadsrättsföreningars årsredovisning (BFNAR 2023:1), 12 december 2023, punkt 5, 6 och 9 samt ikraftträdandebestämmelserna.
- Årsredovisningslagen (1995:1554) 6 kap. 3 a §, Riksdagen.
- SBAB: Tolka nyckeltalen som styrelse (lathund).
- SEB: Nya nyckeltal för bostadsrättsföreningar – så tolkar du dem.
- SCB: Bostadsrättsföreningar blir mer räntekänsliga, 18 januari 2024.
- Statistiken: BRFRapports databas över bostadsrättsföreningars årsredovisningar, räkenskapsår 2025 (12 983 föreningar, varav 11 742 med giltig räntekänslighet), sammanställd 12 november 2026. Årsredovisningar för 2025 kommer in löpande, så siffrorna gäller dem som kommit in hittills. Orimliga värden (under 0 eller över 100 procent) är borttagna, 81 föreningar i hela landet. Län och kommun bestäms av föreningens läge enligt SCB:s indelning; kommuner redovisas bara med minst 50 föreningar.
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu