Soliditet i brf: vad är normalt och vad säger siffran?
Soliditet är eget kapital i procent av föreningens tillgångar. I de 76 årsredovisningar för räkenskapsår 2025 där soliditeten finns registrerad i BRFRapports databas var medianen 61,9 procent, och hälften låg mellan 39,8 och 75,5 procent (statistik 25 oktober 2026). Siffran visar mest hur föreningen finansierades från början, inte hur tunga lånen är i dag.
Vad betyder soliditet i en brf?
Soliditet i en bostadsrättsförening är den del av tillgångarna som är finansierad med eget kapital i stället för med lån och andra skulder. Formeln är eget kapital delat med balansomslutningen (summan av alla tillgångar), gånger 100. En soliditet på 60 procent betyder att 60 procent av det bokförda värdet på fastigheten, kassan och övriga tillgångar är betalt med eget kapital och 40 procent med skulder.
I ett vanligt aktiebolag är eget kapital ägarnas pengar och upparbetade vinster. I en brf består det egna kapitalet till största delen av insatserna, alltså det medlemmarna betalade till föreningen när lägenheterna upplåts första gången, plus fonden för yttre underhåll och balanserat resultat. Det är därför soliditeten i en brf framför allt beror på hur föreningen bildades.
Hur räknar man ut soliditeten?
Soliditeten räknas ut med två siffror ur balansräkningen i årsredovisningen:
- Ta summa eget kapital (står i balansräkningen under Eget kapital och skulder).
- Ta summa tillgångar, som är lika med summa eget kapital och skulder.
- Dela eget kapital med summa tillgångar och multiplicera med 100.
Exempel: eget kapital 210 miljoner kronor och summa tillgångar 300 miljoner kronor ger 210 ÷ 300 × 100 = 70 procent. Vill du läsa balansräkningen post för post finns en genomgång i guiden om tillgångar och skulder i en brf.
Vad är normal soliditet i en brf?
En normal soliditet i en brf ligger kring 60 procent, men spridningen är stor. Bland 76 föreningar där soliditeten för räkenskapsår 2025 finns registrerad i BRFRapports databas (statistik 25 oktober 2026) var medianen 61,9 procent och medelvärdet 58,0 procent.
| Soliditet, räkenskapsår 2025 | Sverige (n = 76) | Stockholms län (n = 42) |
|---|---|---|
| Lägsta fjärdedelen under | 39,8 % | 45,3 % |
| Median | 61,9 % | 73,5 % |
| Högsta fjärdedelen över | 75,5 % | 82,5 % |
| Andel över 50 % | 67,1 % | 71,4 % |
| Andel över 75 % | 26,3 % | 42,9 % |
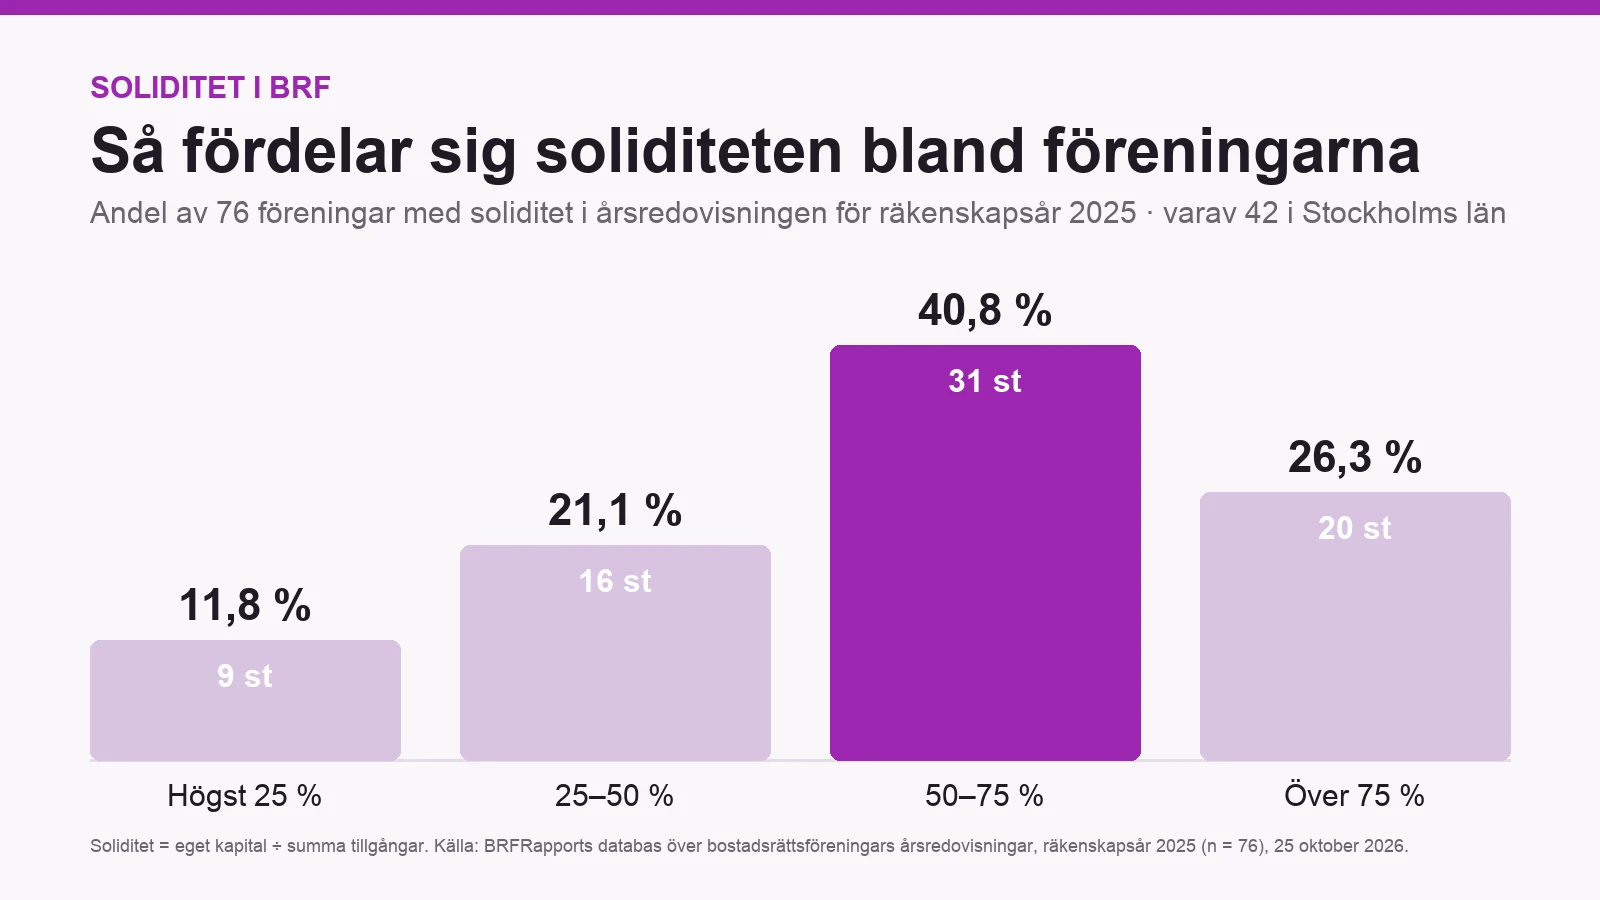
Fördelat på intervall hade 9 av de 76 föreningarna (11,8 procent) en soliditet på högst 25 procent, 16 (21,1 procent) mellan 25 och 50 procent, 31 (40,8 procent) mellan 50 och 75 procent och 20 (26,3 procent) över 75 procent.
Underlaget är litet och 42 av de 76 föreningarna ligger i Stockholms län, så siffrorna för Sverige väger tungt mot Stockholm. Årsredovisningar för 2025 kommer in löpande, och fler föreningar tillkommer. För andra län och för enskilda kommuner har vi ännu för få föreningar med registrerad soliditet för att redovisa dem.
Är soliditet ett obligatoriskt nyckeltal för brf?
Soliditet finns inte med bland de nyckeltal som årsredovisningslagen räknar upp särskilt för bostadsrättsföreningar. Sedan räkenskapsår 2023 kräver årsredovisningslagen 6 kap. 3 a § årsavgift per kvadratmeter upplåten med bostadsrätt, skuldsättning per kvadratmeter, sparande per kvadratmeter, räntekänslighet och energikostnad per kvadratmeter. Bokföringsnämndens allmänna råd BFNAR 2023:1 lägger till skuldsättning per kvadratmeter upplåten med bostadsrätt och årsavgifternas andel av rörelseintäkterna.
I sitt remissförslag från 2023 föreslog Bokföringsnämnden att soliditet skulle finnas med bland nyckeltalen (BFN, bilaga till remissbrev, punkt 38.3), men den finns inte med i det slutliga allmänna rådet. Det betyder inte att soliditeten är frivillig. En förening som upprättar årsredovisningen enligt K2 ska enligt punkt 5.5 i Bokföringsnämndens allmänna råd lämna soliditet för räkenskapsåret och de tre föregående åren, tillsammans med nettoomsättning och resultat efter finansiella poster (BFN, vägledning K2, punkt 5.5). BFNAR 2023:1 undantar bara punkt 5.9 i K2 för bostadsrättsföreningar, inte punkt 5.5. Därför står soliditeten i flerårsöversikten i de flesta årsredovisningar.
Varför säger soliditeten lite om en brf:s ekonomi?
Soliditeten säger lite om en brf:s ekonomi eftersom både täljaren och nämnaren styrs av när och hur föreningen bildades, inte av hur stora lånen är i förhållande till avgifterna.
- Insatserna lyfter eget kapital. En nybildad förening där medlemmarna betalat höga insatser får hög soliditet direkt, även om den samtidigt har stora lån.
- Fastigheten står kvar till historiskt värde. Enligt årsredovisningslagen 4 kap. 3 och 4 §§ tas byggnaden upp till vad den kostade och skrivs av över nyttjandeperioden. I en förening som köpte huset för länge sedan är tillgångarna därför lågt värderade, och soliditeten kan bli låg trots små lån. Mer om det i guiden om avskrivningar i bostadsrättsföreningar.
- Avskrivningar sänker soliditeten år för år. Avskrivningarna kan ge ett bokfört underskott som minskar eget kapital, utan att några pengar lämnar föreningen.
Räkneexempel: hög soliditet men tyngre lån
Två påhittade föreningar med 10 000 kvadratmeter var visar hur soliditeten kan peka åt fel håll. Siffrorna är förenklade och gäller inga verkliga föreningar.
| Förening A, nybyggd | Förening B, byggd på 1960-talet | |
|---|---|---|
| Summa tillgångar (bokfört) | 300 mnkr | 40 mnkr |
| Lån | 90 mnkr | 25 mnkr |
| Eget kapital | 210 mnkr | 15 mnkr |
| Soliditet | 70 % | 37,5 % |
| Skuld per kvm | 9 000 kr | 2 500 kr |
| Årsavgifter per år | 7 mnkr | 6 mnkr |
| Räntekänslighet | 12,9 % | 4,2 % |
| Extra kostnad per månad vid +1 procentenhet, lägenhet 70 kvm | 525 kr | 146 kr |
Förening A har nästan dubbelt så hög soliditet, men mer än tre gånger så stor skuld per kvadratmeter. Om räntan stiger en procentenhet behöver A höja avgifterna med 12,9 procent för att täcka den, B med 4,2 procent. Räkningen förutsätter att lånen fördelas efter yta och att hela ränteökningen läggs på avgiften.
Vilka nyckeltal ska man titta på i stället?
Titta i första hand på de lagstadgade nyckeltalen, som mäter lånen och sparandet direkt. Så här såg de ut i årsredovisningar för räkenskapsår 2025 i BRFRapports databas (statistik 25 oktober 2026):
| Nyckeltal, räkenskapsår 2025 | Median i Sverige | Antal föreningar |
|---|---|---|
| Skuld per kvm | 5 581 kr | 11 952 |
| Sparande per kvm | 178 kr | 12 016 |
| Räntekänslighet | 7,0 % | 11 102 |
- Belåning per kvm visar hur stora lånen är i förhållande till ytan. Hälften av föreningarna låg mellan 2 883 och 9 444 kronor per kvadratmeter.
- Räntekänslighet visar hur mycket avgifterna måste höjas om räntan stiger en procentenhet.
- Sparande per kvm visar om föreningen bygger upp pengar till framtida underhåll.
Soliditeten är mest användbar som komplement: följ den över flera år i samma förening. En soliditet som sjunker år efter år trots att inga stora avskrivningar förklarar det kan betyda att föreningen lånar till löpande kostnader. Sammanställningen är vägledande och ersätter inte rådgivning.
Så ser du soliditeten i en förening du funderar på
Sök på föreningens namn på BRFRapport så får du nyckeltalen ur den senaste årsredovisningen jämförda med grannföreningarna och området. Hur en färdig analys ser ut kan du se i exempelrapporten.
Vanliga frågor
Vad är en bra soliditet i en brf?
Det finns ingen officiell gräns för bra soliditet i en brf. I årsredovisningar för räkenskapsår 2025 i BRFRapports databas låg medianen på 61,9 procent (n = 76, statistik 25 oktober 2026). Eftersom soliditeten främst speglar insatser och bokförda värden är skuld per kvadratmeter och räntekänslighet bättre mått på om lånen är hanterbara.
Är låg soliditet farligt i en brf?
Låg soliditet i en brf är inte farligt i sig. En äldre förening med lågt bokfört värde på huset kan ha låg soliditet och ändå små lån. Kontrollera skuld per kvadratmeter, räntekänslighet och sparande innan du drar slutsatser.
Vad betyder negativ soliditet?
Negativ soliditet betyder att eget kapital är negativt, alltså att skulderna är större än de bokförda tillgångarna. I en brf kan det bero på stora bokförda underskott över många år. Det är ett skäl att läsa förvaltningsberättelsen och revisionsberättelsen noga.
Varför har nyproducerade föreningar hög soliditet?
Nyproducerade föreningar har ofta hög soliditet eftersom medlemmarnas insatser räknas som eget kapital och fastigheten är bokförd till ett nytt, högt anskaffningsvärde. Det säger inget om hur stora lånen är per kvadratmeter.
Hur räknar man ut soliditet?
Soliditet räknas ut som summa eget kapital delat med summa tillgångar, gånger 100. Båda siffrorna står i balansräkningen i årsredovisningen.
Källor
- BRFRapports databas över bostadsrättsföreningars årsredovisningar, räkenskapsår 2025, statistik 25 oktober 2026 (soliditet n = 76, skuld per kvm n = 11 952, sparande per kvm n = 12 016, räntekänslighet n = 11 102).
- Årsredovisningslagen (1995:1554), 4 kap. 3–4 §§ och 6 kap. 3 a §, Riksdagen.
- Bokföringsnämndens vägledning till BFNAR 2023:1, 2023-12-12.
- Bokföringsnämndens vägledning Årsredovisning i mindre företag (K2), konsoliderad 2025.
- Bokföringsnämnden, bilaga till remissbrev (dnr 2022:51).
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu