Brf ekonomi: så vet du om föreningen har god ekonomi
En brf har god ekonomi när den klarar en högre ränta, sparar till underhållet och har en skuld i nivå med jämförbara föreningar. I årsredovisningarna för 2025 som kommit in hittills hade medianföreningen räntekänslighet 7,0 procent, sparande 178 kronor och skuld 5 560 kronor per kvadratmeter (BRFRapport, 11 november 2026).
Hur vet man om en bostadsrättsförening har god ekonomi?
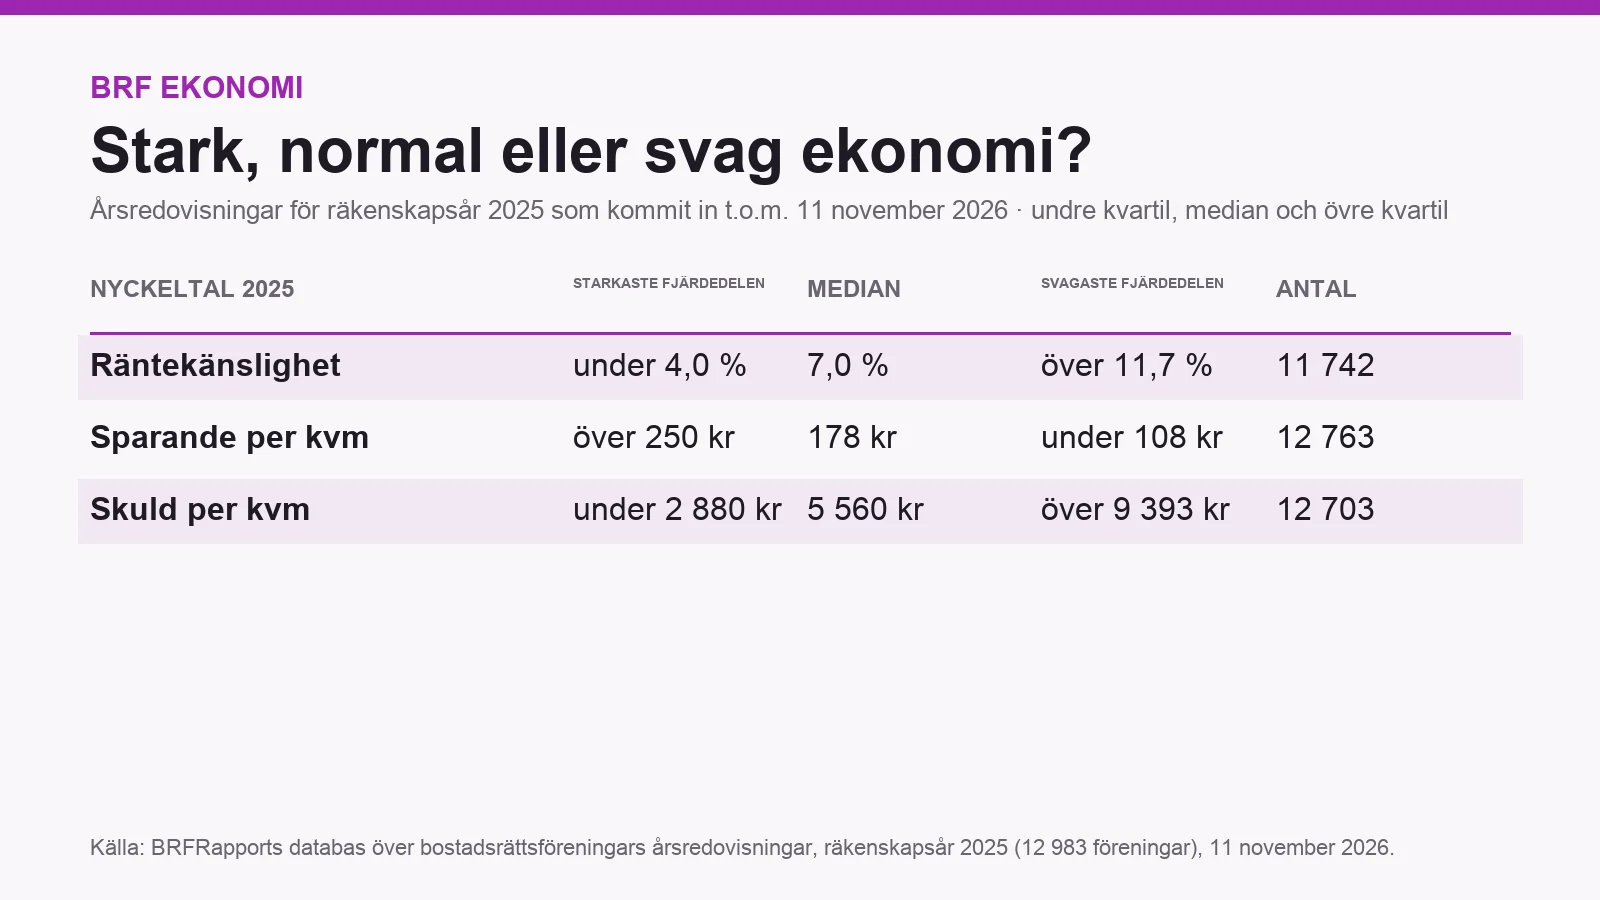
Du vet det genom att jämföra tre nyckeltal ur förvaltningsberättelsen med andra föreningar samma räkenskapsår: räntekänslighet, sparande per kvm och skuldsättning per kvm. Ligger föreningen i den starkaste fjärdedelen på alla tre har den god ekonomi. Ligger den i den svagaste fjärdedelen på två eller tre bör du fråga styrelsen hur den ska klara räntor och underhåll.
Så här ser gränserna ut i årsredovisningarna för 2025 som kommit in till och med 11 november 2026:
| Nyckeltal, räkenskapsår 2025 | Starkaste fjärdedelen | Median | Svagaste fjärdedelen | Antal föreningar |
|---|---|---|---|---|
| Räntekänslighet | under 4,0 % | 7,0 % | över 11,7 % | 11 742 |
| Sparande per kvm | över 250 kr | 178 kr | under 108 kr | 12 763 |
| Skuldsättning per kvm | under 2 880 kr | 5 560 kr | över 9 393 kr | 12 703 |
Källa: BRFRapports databas över bostadsrättsföreningars årsredovisningar, räkenskapsår 2025, 11 november 2026. Gränserna är undre och övre kvartil. Årsredovisningar kommer in löpande under året efter räkenskapsåret, så siffrorna gäller dem som kommit in hittills.
Alla tre nyckeltalen är obligatoriska. En bostadsrättsförening ska redovisa dem i förvaltningsberättelsen enligt 6 kap. 3 a § årsredovisningslagen, för räkenskapsåret och de tre föregående åren (BFNAR 2023:1 punkt 5). Du ser alltså också åt vilket håll föreningen är på väg. Alla sju nyckeltal förklaras i guiden om nyckeltal i en brf.
Klarar föreningen en högre ränta?
Räntekänsligheten svarar på det. Den är föreningens räntebärande skulder delat med årsavgifterna och visar hur många procent avgifterna kan behöva höjas om räntan stiger en procentenhet (BFNAR 2023:1 punkt 9). Medianen 2025 var 7,0 procent (n = 11 742). 32,3 procent av föreningarna låg över 10 procent och 11,3 procent över 15 procent.
Räkneexempel: med medianavgiften 821 kronor per kvm (räkenskapsår 2025, n = 12 859) betalar en lägenhet på 60 kvm 4 105 kronor i månaden. Stiger föreningens ränta en procentenhet kan avgiften behöva öka med 164 kronor i månaden vid räntekänslighet 4,0 procent, 287 kronor vid 7,0 procent och 480 kronor vid 11,7 procent. Hur snabbt det slår igenom beror på när lånen ska läggas om, vilket står i noten om skulder till kreditinstitut. Mer i artikeln om räntekänslighet i brf.
Sparar föreningen tillräckligt till underhållet?
Sparande per kvm svarar på det. Det är årets resultat med avskrivningar, utrangeringar och kostnadsfört planerat underhåll återlagda, delat med ytan föreningen tar avgift eller hyra för (BFNAR 2023:1 punkt 8). Det visar vad föreningen har kvar varje år till stambyte, tak och fasad. Medianen 2025 var 178 kronor per kvm (n = 12 763). 22,9 procent av föreningarna sparade högst 100 kronor och 13,6 procent mer än 300 kronor.
Ett lågt sparande behöver inte vara ett problem i ett nytt hus, men i ett äldre hus där stambytet återstår betyder det oftast nya lån eller högre avgift. Läs mer om sparande per kvm.
Är skulden rimlig?
Skuldsättning per kvm är föreningens räntebärande skulder på balansdagen delat med ytan som föreningen tar avgift eller hyra för (BFNAR 2023:1 punkt 7). Medianen 2025 var 5 560 kronor per kvm (n = 12 703). 54,8 procent av föreningarna låg över 5 000 kronor och 22,0 procent över 10 000 kronor.
Tumregeln att under 5 000 kronor per kvm är lågt belånat finns bland annat hos Nordea, utan årtal eller underlag. I årsredovisningarna för 2025 ligger mer än hälften av föreningarna över den gränsen, så jämför hellre med föreningar i samma län. För en lägenhet på 60 kvm motsvarar medianskulden 333 600 kronor av föreningens lån, och den övre kvartilen 563 580 kronor. Mer i artikeln om belåning per kvm.
Varför räcker det inte att titta på ett nyckeltal?
Därför att nyckeltalen kan dra åt olika håll. Hög skuld är mindre oroande i en förening som sparar mycket, och låg skuld är mindre värd om föreningen inte sparar alls i ett gammalt hus. Länen visar det tydligt i årsredovisningarna för 2025:
- Kronobergs län hade högst median skuld (8 713 kronor per kvm, n = 138) och räntekänslighet (11,1 procent, n = 126), men också högst median sparande (220 kronor per kvm, n = 139).
- Västernorrlands län hade lägst median skuld (2 594 kronor per kvm, n = 177) och räntekänslighet (3,0 procent, n = 152), och ett sparande över riket (208 kronor per kvm, n = 177).
- Stockholms län låg över riket i skuld (6 042 kronor per kvm, n = 4 896) och räntekänslighet (8,0 procent, n = 4 575), men under riket i sparande (159 kronor per kvm, n = 4 918).
Siffrorna är medianer per nyckeltal. Den förening som har medianskulden i ett län är inte nödvändigtvis den som har mediansparandet, så siffrorna visar läget i länet, inte en typisk förening.
Är god ekonomi samma sak i hela landet?
Nej. Samma skuld per kvm kan vara hög i ett län och normal i ett annat. 8 000 kronor per kvm ligger under medianen i Kronobergs län men är mer än tre gånger så högt som medianen i Västernorrlands län. Jämför därför föreningen med sitt eget län och samma räkenskapsår:
| Län, räkenskapsår 2025 | Skuld per kvm, median | Sparande per kvm, median | Räntekänslighet, median |
|---|---|---|---|
| Kronoberg | 8 713 kr | 220 kr | 11,1 % |
| Halland | 7 792 kr | 178 kr | 9,3 % |
| Skåne | 6 060 kr | 197 kr | 7,1 % |
| Stockholm | 6 042 kr | 159 kr | 8,0 % |
| Västra Götaland | 5 965 kr | 208 kr | 7,7 % |
| Gotland | 5 897 kr | 156 kr | 7,8 % |
| Uppsala | 5 843 kr | 164 kr | 7,0 % |
| Södermanland | 5 202 kr | 160 kr | 7,0 % |
| Örebro | 5 063 kr | 185 kr | 6,0 % |
| Västerbotten | 4 851 kr | 203 kr | 6,6 % |
| Jämtland | 4 798 kr | 147 kr | 6,5 % |
| Värmland | 4 779 kr | 190 kr | 6,0 % |
| Östergötland | 4 584 kr | 186 kr | 6,0 % |
| Kalmar | 4 318 kr | 191 kr | 5,4 % |
| Västmanland | 4 263 kr | 183 kr | 5,5 % |
| Jönköping | 4 222 kr | 195 kr | 6,0 % |
| Norrbotten | 3 549 kr | 174 kr | 5,0 % |
| Gävleborg | 3 406 kr | 170 kr | 4,5 % |
| Dalarna | 3 265 kr | 174 kr | 4,0 % |
| Blekinge | 2 681 kr | 199 kr | 4,0 % |
| Västernorrland | 2 594 kr | 208 kr | 3,0 % |
| Sverige | 5 560 kr | 178 kr | 7,0 % |
Källa: BRFRapports databas över bostadsrättsföreningars årsredovisningar, räkenskapsår 2025, 11 november 2026. Antal föreningar per län: skuld 55–4 896, sparande 54–4 918, räntekänslighet 39–4 575. Medianer avrundade till hela kronor och en decimal.
Vad är tecken på dålig ekonomi i en brf?
De tydligaste tecknen är att föreningen ligger i den svagaste fjärdedelen på flera nyckeltal samtidigt, går med förlust flera år i rad och inte kan säga hur kommande underhåll ska betalas. Titta efter det här i årsredovisningen:
- Svagaste fjärdedelen på två eller tre nyckeltal: räntekänslighet över 11,7 procent, sparande under 108 kronor per kvm eller skuld över 9 393 kronor per kvm (räkenskapsår 2025).
- Förlust och upplysningen om den: går föreningen med förlust ska den i förvaltningsberättelsen förklara hur framtida åtaganden som räntor, amorteringar och underhåll ska finansieras, enligt 6 kap. 3 a § andra stycket årsredovisningslagen och BFNAR 2023:1 punkt 12. Står det avgiftshöjningar eller nya lån där vet du vad som väntar.
- Ingen aktuell underhållsplan: föreningen ska upplysa om den har en aktuell underhållsplan eller inte (BFNAR 2023:1 punkt 2). Saknas den vet styrelsen inte vad underhållet kommer att kosta.
- Tomträtt med snar omförhandling: föreningen ska ange när avgälden ska omförhandlas (BFNAR 2023:1 punkt 2). Läs mer om tomträtt och föreningens ekonomi.
- Föreningen är inte ett privatbostadsföretag: det ska också framgå av förvaltningsberättelsen (BFNAR 2023:1 punkt 2) och påverkar beskattningen. Se äkta och oäkta förening.
Fler varningstecken, bland annat i lånevillkoren och kassaflödet, finns i guiden om varningsflaggor i brf-ekonomin.
Vad är tecken på en bra brf?
En bra brf har räntekänslighet, sparande och skuld som är bättre än medianen i länet, en aktuell underhållsplan och en förvaltningsberättelse som förklarar hur stora renoveringar ska betalas. Ett enskilt negativt årsresultat är i sig inget dåligt tecken: avskrivningarna är en kostnad som inte är en utbetalning, och därför räknas de tillbaka i sparandet per kvm. Titta också på kassaflödesanalysen, som en bostadsrättsförening alltid ska ha med i årsredovisningen (2 kap. 1 § årsredovisningslagen). Den visar om de likvida medlen ökade eller minskade under året.
Så jämför du din förening
- Hämta den senaste årsredovisningen och kontrollera vilket räkenskapsår den gäller.
- Läs av räntekänslighet, sparande per kvm och skuldsättning per kvm i förvaltningsberättelsen.
- Jämför med tabellerna ovan för samma år, först med länet och sedan med Sverige.
- Läs de tre föregående åren i samma tabell. Är sparandet på väg ned och räntekänsligheten upp?
- Läs upplysningen om förlust, underhållsplanen och noten om lånens villkorsändringsdagar.
På BRFRapport söker du på föreningens namn och ser nyckeltalen jämförda med grannföreningarna och området, år för år. Se hur det ser ut i exempelrapporten, eller vad Pro-analysen innehåller.
Texten är vägledande och ersätter inte rådgivning. Kontrollera uppgifterna i föreningens senaste årsredovisning.
Vanliga frågor
Hur vet man om en brf har god ekonomi?
Jämför räntekänslighet, sparande per kvm och skuldsättning per kvm i förvaltningsberättelsen med andra föreningar samma år. I årsredovisningarna för 2025 var medianen 7,0 procent räntekänslighet (n = 11 742), 178 kronor sparande (n = 12 763) och 5 560 kronor skuld per kvm (n = 12 703). Bättre än medianen i länet på alla tre är ett gott tecken.
Vad räknas som dålig ekonomi i en brf?
Räntekänslighet över 11,7 procent, sparande under 108 kronor per kvm och skuld över 9 393 kronor per kvm placerade en förening bland den svagaste fjärdedelen i årsredovisningarna för 2025. Ligger föreningen där på flera nyckeltal, går med förlust och saknar aktuell underhållsplan är risken för avgiftshöjningar större.
Vad är en bra skuld per kvm i en brf?
Under 2 880 kronor per kvm hörde till den lägsta fjärdedelen i årsredovisningarna för 2025 och medianen var 5 560 kronor (n = 12 703). Nivån skiljer mycket mellan länen, från median 2 594 kronor i Västernorrland till 8 713 kronor i Kronoberg, så jämför med föreningar i samma län.
Är hög avgift ett tecken på dålig ekonomi?
Inte nödvändigtvis. En hög avgift kan betyda att föreningen sparar mycket eller har el och värme i avgiften. En låg avgift kombinerad med lågt sparande kan i stället betyda att höjningen kommer senare. Medianavgiften 2025 var 821 kronor per kvm och år (n = 12 859); läs mer om vad som är en rimlig avgift.
Kan en brf ha god ekonomi och ändå gå med förlust?
Ja. Avskrivningarna på huset är en stor kostnad i resultaträkningen men ingen utbetalning. Därför räknas de tillbaka i nyckeltalet sparande per kvm enligt BFNAR 2023:1 punkt 8. En förening med förlust men positivt sparande per kvm kan alltså ha pengar över till underhåll.
Hur ofta ska man kontrollera föreningens ekonomi?
Inför ett köp: den senaste årsredovisningen och de tre föregående årens nyckeltal, som föreningen ska redovisa enligt BFNAR 2023:1 punkt 5. Som ägare: varje år när årsredovisningen kommer inför föreningsstämman.
Källor
- BRFRapports databas över bostadsrättsföreningars årsredovisningar, räkenskapsår 2025 (12 983 föreningar; n per nyckeltal i texten), 11 november 2026.
- Årsredovisningslagen (1995:1554), 2 kap. 1 § och 6 kap. 3 a §
- Bokföringsnämnden, BFNAR 2023:1 med vägledning, punkt 2, 5, 7, 8, 9 och 12
- Nordea, Kolla upp bostadsrättsföreningens ekonomi
Skaffa en fullständig BRF-analys
Med BRF Rapport får du en strukturerad analys av föreningens ekonomi, skuldsättning, sparande och risker — på några minuter.
Analysera en BRF nu